
Imagina un ladrón que se lleva 3,80 € de cada 100 € que tienes, todos los años. No rompe ventanas. No deja huellas. Y lo que hace es completamente legal.
Ese ladrón se llama inflación, y en septiembre de 2026 avanzaba justo a esa velocidad en la eurozona. En Bulgaria se llevaba 5,60 €.
Al terminar este artículo sabrás cuál es el único número que muestra si tus ahorros crecen de verdad. La mayoría de la gente mira el equivocado.
⏱ Tiempo de lectura: unos 8 minutos Lo que vas a aprender: • Qué es realmente la inflación, explicada con una pizza • Por qué los precios vuelven a subir rápido en 2026 • Cómo saber si tu dinero crece o se está encogiendo en silencio
Primero, una apuesta rápida
Si los precios suben un 3 % al año, ¿cuántos años pasarán hasta que tu dinero compre solo la mitad de lo que compra hoy?
- A) 50 años
- B) 33 años
- C) 24 años
- D) 10 años
Guarda tu respuesta. Volveremos a ella.
¿Qué es la inflación? La explicación de la pizza
Imagina una feria escolar con exactamente 10 pizzas que se venden en subasta. Cada alumno tiene 5 € de paga, así que una pizza se vende por unos 5 €.
Ahora imagina que, de repente, cada alumno recibe 10 €. Sigue habiendo solo 10 pizzas. Las pujas suben y pronto una pizza cuesta 10 €. La pizza no ha cambiado. Simplemente tu dinero se ha debilitado.
Eso es la inflación: la subida general de los precios con el tiempo, lo que significa que cada euro compra un poco menos que antes.
Cómo se mide: la cesta de la compra
Los estadísticos llenan una cesta imaginaria con lo que compra un hogar típico: pan, alquiler, gasolina, luz, peluquería, factura del móvil. Cada mes comprueban cuánto cuesta esa cesta.
Si la cesta costaba 100 € el septiembre pasado y 103,80 € este septiembre, la inflación es del 3,8 %. En la eurozona este indicador se llama IPCA. En Estados Unidos es el CPI.
En una frase: la inflación no es que una cosa se encarezca, es que tu dinero pierde fuerza en casi todo.
¿Por qué vuelven a subir los precios en 2026?
La inflación suele tener una de tres causas. Aquí están, cada una con una imagen cotidiana.
Causa |
Imagen cotidiana |
Ejemplo real |
Inflación de demanda |
Más dinero persiguiendo las mismas pizzas |
El gasto tras la pandemia en 2021–2022 |
Inflación de costes |
El combustible del horno de la panadería se encarece, y el pan también |
La energía en la eurozona, un 18,9 % más cara en un año (sept. 2026) |
Expectativas |
Todos suben precios ahora porque esperan precios más altos después |
Trabajadores que piden subidas mayores, tiendas que suben precios por adelantado |
2026 es sobre todo una historia de inflación de costes. La guerra en Oriente Medio ha alterado el suministro de petróleo y gas, y solo la energía sumó 1,71 puntos porcentuales al 3,8 % de inflación de la eurozona en septiembre.
Aquí está la trampa: la energía está dentro de casi todo. Los camiones reparten la comida, las fábricas funcionan con electricidad, los aviones queman combustible. En Bulgaria, los precios del transporte subieron un 16,4 % en un año.
El BCE subió los tipos de interés en 2026, aunque unos tipos más altos no pueden sacar más petróleo. El objetivo es frenar la tercera causa, las expectativas, antes de que un shock temporal se vuelva permanente.
En una frase: la inflación de 2026 empezó por la energía, y los bancos centrales luchan para que no se extienda a todo lo demás.
¿Es mala un poco de inflación?
Piensa en la inflación como en la temperatura del cuerpo. Unos 36,6 °C es lo sano. 39 °C es fiebre. Pero 34 °C, demasiado frío, también es peligroso.
El Banco Central Europeo apunta al 2 % anual, su «temperatura sana». Lo contrario de la inflación, la bajada de precios (deflación), suena genial, pero puede congelar una economía: la gente aplaza compras porque mañana será más barato, las empresas venden menos y desaparecen empleos.
❌ Error común: «La inflación baja, así que los precios van a bajar». ✅ La realidad: si la inflación cae del 6 % al 3 %, los precios siguen subiendo, solo que más despacio. Los precios casi nunca vuelven a donde estaban.
En una frase: un poco de inflación es normal e incluso sana, mientras que demasiada (o demasiado poca) causa daños reales.
Lo que la inflación hace con tus ahorros
¿Recuerdas el número que la mayoría mira mal? Aquí está.
El tipo de interés que te muestra tu banco es la rentabilidad nominal. Lo que de verdad importa es la rentabilidad real: lo que queda después de la inflación.
Rentabilidad real ≈ tipo de interés − inflación
Ejemplo: tienes 10.000 € en una cuenta de ahorro al 2 %. Al cabo de un año tienes 10.200 €. Pero con un 3,8 % de inflación, esos 10.200 € solo compran lo que compraban 9.827 € hace un año. Has «ganado» 200 € y aun así eres más pobre.
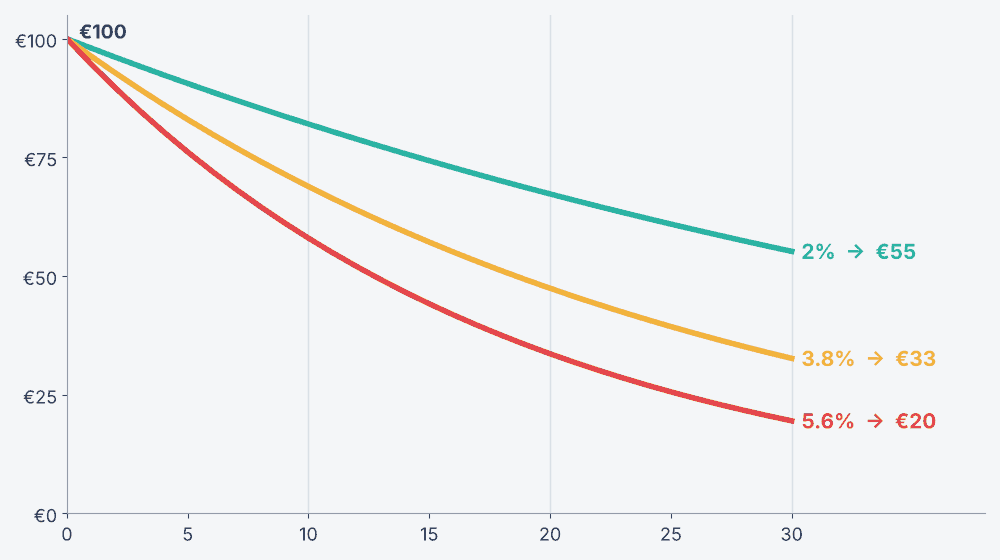
La regla del 72 (y la respuesta a nuestra apuesta)
¿Quieres un atajo mental? Divide 72 entre la tasa de inflación. El resultado es, más o menos, cuántos años tardan los precios en duplicarse, es decir, en que tu dinero compre la mitad.
Con un 3 % de inflación: 72 ÷ 3 = 24 años. Así que la respuesta a la apuesta inicial es C) 24 años (23,4 para ser exactos). Si elegiste 50 o 33, estás en buena compañía: nuestro cerebro subestima muchísimo lo rápido que se acumulan los porcentajes pequeños.
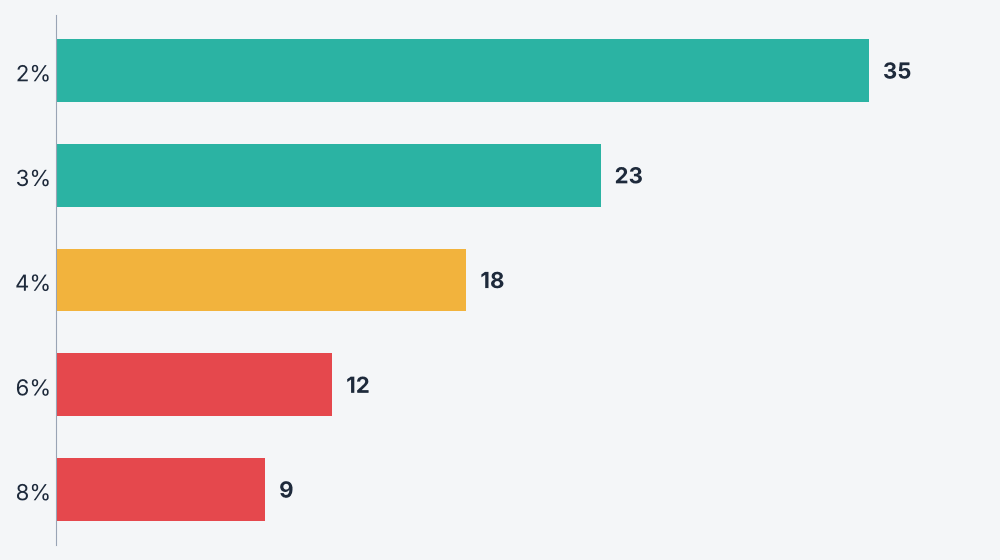
En una frase: compara siempre tu rentabilidad con la inflación, porque un interés positivo puede significar igualmente que estás perdiendo dinero.
¿Quién gana y quién pierde con la inflación?
La inflación no golpea a todos por igual. Traslada valor en silencio de unas personas a otras.
Suelen perder |
Suelen ganar (o sufrir menos) |
El efectivo bajo el colchón o en cuentas al 0 % |
Quienes tienen un préstamo a tipo fijo y devuelven con euros «más baratos» |
Los ingresos fijos que no suben con los precios |
Los dueños de activos que suelen subir con los precios, como vivienda o negocios |
Los prestamistas a tipo fijo pactado antes del salto de la inflación |
Los trabajadores que logran negociar subidas por encima de la inflación |
Y aún hay más: en cuanto sabes en qué lado de la tabla estás, puedes empezar a moverte hacia el otro.
Cómo proteger tu dinero (sin pánico)
No existe un escudo mágico, pero estos principios han ayudado históricamente a la gente:
- Conoce tu rentabilidad real. Comprueba lo que rinden tus ahorros después de la inflación, no antes.
- Ten en efectivo solo un fondo de emergencia. Unos 3 a 6 meses de gastos, idealmente en la cuenta segura que mejor pague.
- Pon a trabajar el dinero de largo plazo. En periodos largos, las inversiones diversificadas, como los fondos indexados de acciones, han superado históricamente a la inflación, aunque con subidas y bajadas.
- Valora los bonos ligados a la inflación, cuyos pagos suben con ella.
- Invierte en ti. Una nueva habilidad o un aumento de sueldo es la protección más directa contra la inflación.
Algunos inversores también usan los préstamos P2P para obtener más interés, pero una mayor rentabilidad siempre conlleva un mayor riesgo. Si te interesa, lee primero nuestra comparativa de las mejores plataformas P2P de Europa.
⚠️ Aviso de riesgo: toda inversión puede perder valor, y las rentabilidades pasadas no garantizan las futuras. Este artículo es solo educativo y no constituye asesoramiento financiero.
Ideas clave
- La inflación significa que tu dinero compra menos con el tiempo. En septiembre de 2026 fue del 3,8 % en la eurozona y del 5,6 % en Bulgaria.
- El repunte de 2026 se debe sobre todo a la energía (inflación de costes), ligada al conflicto en Oriente Medio.
- Mira siempre tu rentabilidad real: interés menos inflación.
- Regla del 72: 72 ÷ inflación = años hasta que tu dinero compra la mitad.
- Que la inflación baje no significa que bajen los precios.
Sigue aprendiendo
Si estás pensando en cómo hacer que tu dinero crezca más rápido que la inflación, empieza por aquí:
- Las mejores plataformas de préstamos P2P en Europa en 2026: 12 plataformas comparadas
- ¿Qué son los préstamos P2P? Cómo convertirte en el banco, explicado de forma sencilla
Datos comprobados el 2 de noviembre de 2026. Fuentes: Eurostat, inflación de la zona del euro, septiembre de 2026 · Instituto Nacional de Estadística de Bulgaria, septiembre de 2026 · BCE, «The new energy shock» (mayo de 2026) · Estrategia de política monetaria del BCE
Ponte a prueba
Tres preguntas para comprobar lo que has aprendido. Haz clic en una respuesta.
-
Pregunta 1Tu cuenta de ahorro paga un 4 % anual. La inflación es del 5,6 %, como en Bulgaria en septiembre de 2026. Después de un año, tu poder adquisitivo:
-
Pregunta 2La inflación de un país baja del 6 % al 3 %. ¿Qué pasa con los precios?
-
Pregunta 3Los precios de la energía suben un 19 % por una guerra que altera el suministro de petróleo y gas. Aun así, el banco central sube los tipos de interés. ¿Cuál es el motivo principal?
Ten en cuenta: Invertir conlleva riesgos, incluida la pérdida de tu capital. Las rentabilidades pasadas no garantizan resultados futuros. El contenido de Financial Testament tiene fines exclusivamente educativos y no constituye asesoramiento financiero. Algunos enlaces de este sitio son enlaces de referido. Si te registras a través de ellos, podemos recibir una comisión o un bono sin coste adicional para ti. Solo recomendamos plataformas que hemos usado o analizado.


