
Her yıl sahip olduğunuz her 100 €'dan 3,80 € alan bir hırsız düşünün. Cam kırmıyor. Parmak izi bırakmıyor. Ve yaptığı her şey tamamen yasal.
Bu hırsızın adı enflasyon ve Eylül 2026'da euro bölgesinde tam olarak bu hızla çalışıyordu. Bulgaristan'da ise 5,60 € alıyordu.
Bu yazının sonunda, birikimlerinizin gerçekten büyüyüp büyümediğini gösteren tek sayıyı öğreneceksiniz. Çoğu insan yanlış sayıya bakıyor.
⏱ Okuma süresi: yaklaşık 8 dakika Neler öğreneceksiniz: • Enflasyonun gerçekte ne olduğunu, bir pizza örneğiyle • 2026'da fiyatların neden yeniden hızla yükseldiğini • Paranızın büyüyor mu yoksa sessizce eriyor mu olduğunu nasıl anlayacağınızı
Önce küçük bir tahmin
Fiyatlar her yıl %3 artarsa, paranız kaç yıl sonra bugün aldığının yalnızca yarısını alabilir?
- A) 50 yıl
- B) 33 yıl
- C) 24 yıl
- D) 10 yıl
Cevabınızı aklınızda tutun. Ona geri döneceğiz.
Enflasyon nedir? Pizza ile anlatım
Açık artırmayla tam 10 pizzanın satıldığı bir okul şenliği düşünün. Her öğrencinin 5 € harçlığı var, bu yüzden bir pizza yaklaşık 5 €'ya gidiyor.
Şimdi her öğrencinin birden 10 € aldığını düşünün. Yine sadece 10 pizza var. Teklifler yükseliyor ve kısa sürede bir pizza 10 € oluyor. Pizzada hiçbir şey değişmedi. Sadece paranız zayıfladı.
Enflasyon budur: fiyatların zamanla genel olarak artması, yani her euronun eskisinden biraz daha az şey alması.
Nasıl ölçülür: alışveriş sepeti
İstatistikçiler hayali bir sepeti tipik bir hanenin satın aldıklarıyla doldurur: ekmek, kira, yakıt, elektrik, kuaför, telefon faturası. Her ay bu sepetin ne kadar tuttuğunu kontrol ederler.
Sepet geçen eylül 100 €, bu eylül 103,80 € tutuyorsa enflasyon %3,8'dir. Euro bölgesinde bu ölçüye HICP (Uyumlaştırılmış Tüketici Fiyat Endeksi) denir. ABD'de ise CPI'dır.
Tek cümleyle: enflasyon tek bir şeyin pahalanması değil, paranızın neredeyse her şeyde gücünü kaybetmesidir.
2026'da fiyatlar neden yeniden artıyor?
Enflasyonun genellikle üç nedenden biri vardır. İşte her biri, günlük hayattan bir örnekle.
Neden |
Günlük hayattan örnek |
Gerçek örnek |
Talep enflasyonu |
Aynı pizzaların peşinden daha fazla para koşuyor |
2021–2022'de pandemi sonrası harcamalar |
Maliyet enflasyonu |
Fırının yakıtı pahalanıyor, ekmek de pahalanıyor |
Euro bölgesinde enerji bir yılda %18,9 pahalandı (Eylül 2026) |
Beklentiler |
Herkes ileride fiyatların artacağını düşündüğü için şimdiden zam yapıyor |
Çalışanlar daha yüksek zam istiyor, mağazalar fiyatları önceden artırıyor |
2026 her şeyden önce bir maliyet enflasyonu hikâyesi. Orta Doğu'daki savaş petrol ve gaz arzını bozdu ve sadece enerji, Eylül'de euro bölgesindeki %3,8'lik enflasyona 1,71 puan ekledi.
İşin püf noktası şu: enerji neredeyse her şeyin içinde. Kamyonlar gıdayı taşıyor, fabrikalar elektrikle çalışıyor, uçaklar yakıt yakıyor. Bulgaristan'da ulaşım fiyatları bir yılda %16,4 arttı.
ECB, yüksek faizler daha fazla petrol çıkaramasa da 2026'da faizleri artırdı. Amaç, geçici bir şok kalıcı hale gelmeden üçüncü nedeni, yani beklentileri durdurmak.
Tek cümleyle: 2026 enflasyonu enerjiyle başladı ve merkez bankaları onun diğer her şeye yayılmasını önlemek için mücadele ediyor.
Biraz enflasyon kötü mü?
Enflasyonu vücut ısısı gibi düşünün. Yaklaşık 36,6 °C sağlıklıdır. 39 °C ateştir. Ama 34 °C, yani fazla soğuk, o da tehlikelidir.
Avrupa Merkez Bankası yılda %2'yi hedefler, bu onun "sağlıklı ısısı"dır. Enflasyonun tersi, yani fiyatların düşmesi (deflasyon), kulağa harika gelse de ekonomiyi dondurabilir: insanlar yarın daha ucuz olacağı için alışverişi erteler, şirketler daha az satar, işler kaybolur.
❌ Yaygın yanılgı: "Enflasyon düşüyor, o halde fiyatlar da düşecek." ✅ Gerçek: enflasyon %6'dan %3'e düşerse fiyatlar artmaya devam eder, sadece daha yavaş. Fiyatlar neredeyse hiçbir zaman eski seviyesine dönmez.
Tek cümleyle: biraz enflasyon normal, hatta sağlıklıdır; fazlası (ya da azı) ise gerçek zarar verir.
Enflasyon birikimlerinize ne yapar?
Çoğu insanın yanlış değerlendirdiği sayıyı hatırlıyor musunuz? İşte burada.
Bankanızın gösterdiği faiz oranı nominal getiridir. Asıl önemli olan reel getiridir: enflasyondan sonra kalan.
Reel getiri ≈ faiz oranı − enflasyon
Örnek: %2 faizli bir tasarruf hesabında 10.000 € tutuyorsunuz. Bir yıl sonra 10.200 €'nuz var. Ama %3,8 enflasyonla bu 10.200 €, bir yıl önce 9.827 €'nun aldığı kadarını alabiliyor. 200 € "kazandınız" ve yine de fakirleştiniz.
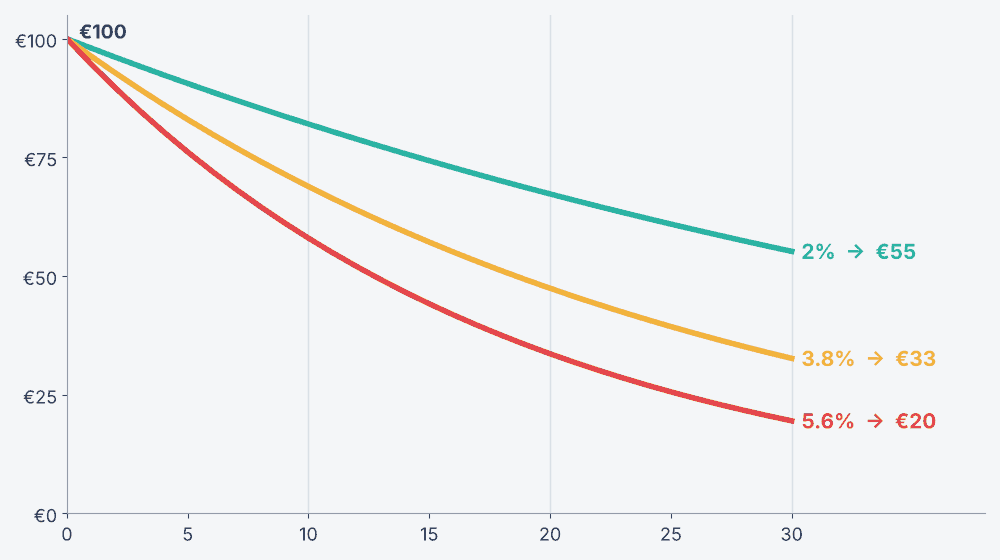
72 kuralı (ve tahminimizin cevabı)
Zihinden hesap için bir kısayol mu istiyorsunuz? 72'yi enflasyon oranına bölün. Sonuç, fiyatların kabaca kaç yılda ikiye katlanacağını, yani paranızın yarı yarıya daha az şey alacağını gösterir.
%3 enflasyonda: 72 ÷ 3 = 24 yıl. Yani baştaki tahminin cevabı C) 24 yıl (tam olarak 23,4). 50 ya da 33'ü seçtiyseniz yalnız değilsiniz: beynimiz küçük yüzdelerin ne kadar hızlı biriktiğini fena halde küçümser.
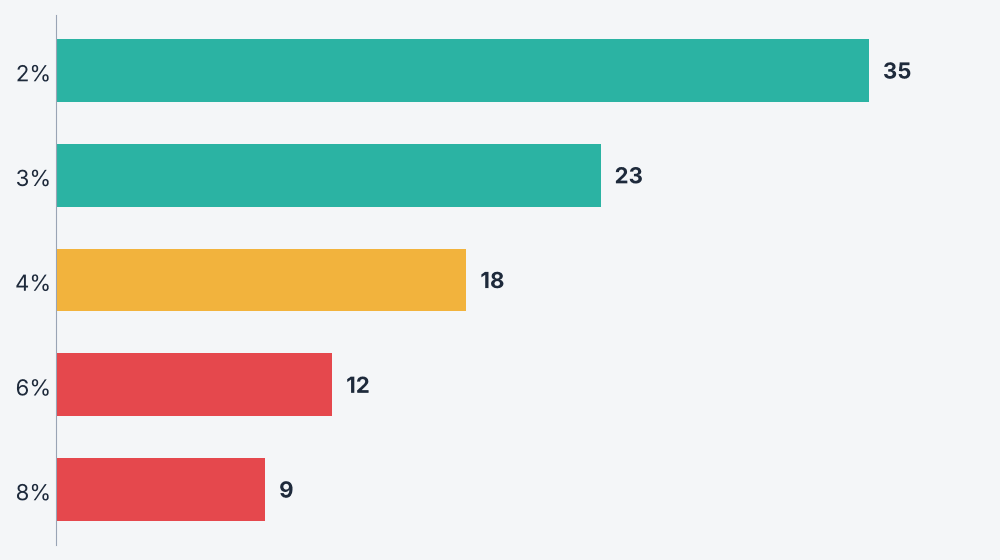
Tek cümleyle: getirinizi her zaman enflasyonla karşılaştırın, çünkü pozitif bir faiz bile para kaybettiğiniz anlamına gelebilir.
Enflasyondan kim kazanır, kim kaybeder?
Enflasyon herkesi aynı şekilde vurmaz. Değeri sessizce bazı insanlardan diğerlerine aktarır.
Genellikle kaybedenler |
Genellikle kazananlar (ya da daha az etkilenenler) |
Yastık altındaki ya da %0 faizli hesaplardaki nakit |
Sabit faizli kredisi olanlar; borçlarını "ucuzlamış" eurolarla öderler |
Fiyatlarla birlikte artmayan sabit gelirler |
Genellikle fiyatlarla birlikte değerlenen varlıkların sahipleri, örneğin gayrimenkul ya da işletme |
Enflasyon sıçramadan önce sabit faizle borç verenler |
Enflasyonun üzerinde zam pazarlığı yapabilen çalışanlar |
Ama daha da iyisi var: tablonun hangi tarafında olduğunuzu bildiğiniz anda diğer tarafa geçmeye başlayabilirsiniz.
Paranızı nasıl korursunuz (panik yapmadan)
Sihirli bir kalkan yok, ama bu ilkeler tarihsel olarak insanlara yardımcı oldu:
- Reel getirinizi bilin. Birikimlerinizin enflasyondan önce değil, sonra ne kazandırdığına bakın.
- Nakitte yalnızca acil durum fonu tutun. Yaklaşık 3 ila 6 aylık harcama, tercihen bulabildiğiniz en iyi faizli güvenli hesapta.
- Uzun vadeli paranızı çalıştırın. Uzun dönemlerde geniş hisse senedi endeks fonları gibi çeşitlendirilmiş yatırımlar, inişli çıkışlı da olsa tarihsel olarak enflasyonu geçti.
- Enflasyona endeksli tahvilleri değerlendirin; ödemeleri enflasyonla birlikte artar.
- Kendinize yatırım yapın. Yeni bir beceri ya da maaş artışı, enflasyona karşı en doğrudan korumadır.
Bazı yatırımcılar daha yüksek faiz için P2P kredilerini de kullanıyor, ancak daha yüksek getiri her zaman daha yüksek risk demektir. İlginizi çekiyorsa önce Avrupa'nın en iyi P2P platformları karşılaştırmamızı okuyun.
⚠️ Risk notu: tüm yatırımlar değer kaybedebilir ve geçmiş getiriler gelecekteki getirileri garanti etmez. Bu yazı yalnızca eğitim amaçlıdır ve yatırım tavsiyesi değildir.
Akılda kalması gerekenler
- Enflasyon, paranızın zamanla daha az şey alması demektir. Eylül 2026'da euro bölgesinde %3,8, Bulgaristan'da %5,6 idi.
- 2026'daki sıçrama esas olarak Orta Doğu'daki çatışmaya bağlı enerjiden (maliyet enflasyonu) kaynaklanıyor.
- Her zaman reel getiriye bakın: faiz eksi enflasyon.
- 72 kuralı: 72 ÷ enflasyon = paranızın yarısını alabilmesi için geçen yıl sayısı.
- Düşen enflasyon, düşen fiyatlar demek değildir.
Öğrenmeye devam edin
Paranızı enflasyondan daha hızlı nasıl büyütebileceğinizi düşünüyorsanız, buradan başlayın:
- 2026'da Avrupa'nın En İyi P2P Kredi Platformları: 12 Platform Karşılaştırması
- P2P Kredi Nedir? Bankanın Yerine Nasıl Geçersiniz, Basitçe Anlatıldı
Veriler 2 Kasım 2026'da kontrol edildi. Kaynaklar: Eurostat, euro bölgesi enflasyonu, Eylül 2026 · Bulgaristan Ulusal İstatistik Enstitüsü, Eylül 2026 · ECB, "The new energy shock" (Mayıs 2026) · ECB para politikası stratejisi
Kendinizi test edin
Öğrendiklerinizi kontrol etmek için üç soru. Bir cevaba tıklayın.
-
Soru 1Tasarruf hesabınız yılda %4 faiz veriyor. Enflasyon, Eylül 2026'daki Bulgaristan gibi %5,6. Bir yıl sonra alım gücünüz:
-
Soru 2Bir ülkede enflasyon %6'dan %3'e düşüyor. Fiyatlara ne olur?
-
Soru 3Petrol ve gaz arzını bozan bir savaş yüzünden enerji fiyatları %19 sıçrıyor. Merkez bankası yine de faizleri artırıyor. Ana neden nedir?
Lütfen dikkat: Yatırım, sermayenizin kaybı dahil olmak üzere risk içerir. Geçmiş performans gelecekteki sonuçları garanti etmez. Financial Testament içeriği yalnızca eğitim amaçlıdır ve yatırım tavsiyesi değildir. Bu sitedeki bazı bağlantılar referans bağlantılarıdır. Bu bağlantılar üzerinden kaydolursanız, size ek bir maliyet olmadan komisyon veya bonus kazanabiliriz. Yalnızca kullandığımız veya incelediğimiz platformları öneriyoruz.


