Was ist Inflation? Der stille Dieb in Ihrem Geldbeutel – einfach erklärt

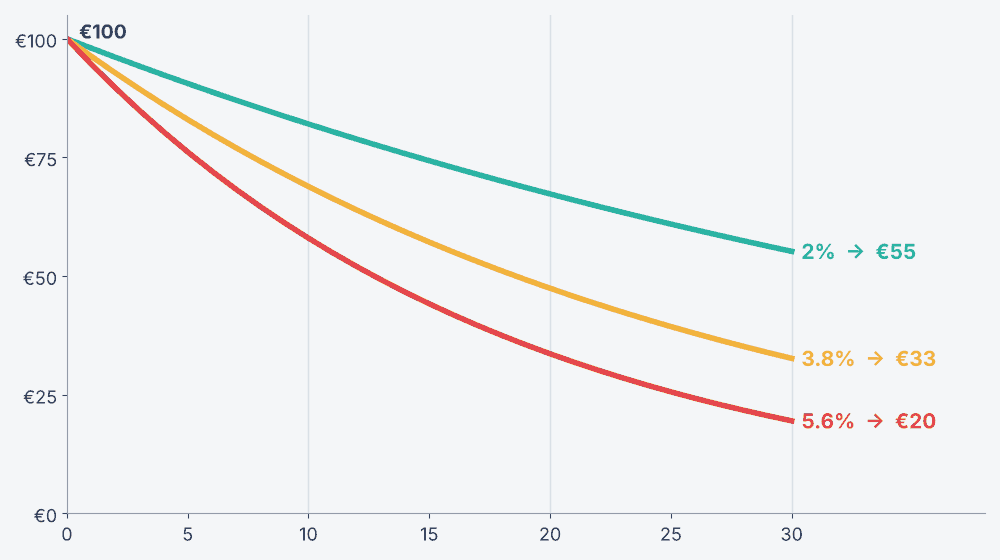
Stellen Sie sich einen Dieb vor, der Ihnen jedes Jahr 3,80 € von jeden 100 € nimmt, die Sie besitzen. Er schlägt keine Fenster ein. Er hinterlässt keine Fingerabdrücke. Und was er tut, ist völlig legal.
Dieser Dieb heißt Inflation, und im September 2026 war er in der Eurozone genau in diesem Tempo unterwegs. In Bulgarien nahm er sogar 5,60 €.
Am Ende dieses Artikels kennen Sie die eine Zahl, die zeigt, ob Ihr Erspartes wirklich wächst. Die meisten Menschen schauen auf die falsche.
⏱ Lesezeit: etwa 8 Minuten Das lernen Sie: • Was Inflation wirklich ist – erklärt mit einer Pizza • Warum die Preise 2026 wieder schnell steigen • Wie Sie erkennen, ob Ihr Geld wächst oder heimlich schrumpft
Zuerst eine kurze Schätzung
Wenn die Preise jedes Jahr um 3 % steigen: Nach wie vielen Jahren kauft Ihr Geld nur noch halb so viel wie heute?
- A) 50 Jahre
- B) 33 Jahre
- C) 24 Jahre
- D) 10 Jahre
Merken Sie sich Ihre Antwort. Wir kommen darauf zurück.
Was ist Inflation? Die Pizza-Erklärung
Stellen Sie sich ein Schulfest vor, auf dem genau 10 Pizzen versteigert werden. Jedes Kind hat 5 € Taschengeld, also kostet eine Pizza etwa 5 €.
Jetzt bekommt plötzlich jedes Kind 10 €. Es gibt aber immer noch nur 10 Pizzen. Die Gebote steigen, und bald kostet eine Pizza 10 €. An der Pizza hat sich nichts geändert. Nur Ihr Geld ist schwächer geworden.
Genau das ist Inflation: der allgemeine Anstieg der Preise im Laufe der Zeit. Jeder Euro kauft also etwas weniger als vorher.
So wird sie gemessen: der Warenkorb
Statistiker füllen einen gedachten Warenkorb mit dem, was ein typischer Haushalt kauft: Brot, Miete, Sprit, Strom, Friseur, Handyrechnung. Jeden Monat prüfen sie, was dieser Korb kostet.
Kostete der Korb letzten September 100 € und diesen September 103,80 €, liegt die Inflation bei 3,8 %. In der Eurozone heißt dieses Maß HVPI. In den USA ist es der CPI.
In einem Satz: Bei Inflation wird nicht eine einzelne Sache teurer – Ihr Geld verliert bei fast allem an Kraft.
Warum steigen die Preise 2026 wieder?
Inflation hat meist eine von drei Ursachen. Hier sind sie, jeweils mit einem Bild aus dem Alltag.
Ursache |
Bild aus dem Alltag |
Echtes Beispiel |
Nachfrageinflation |
Mehr Geld jagt dieselben Pizzen |
Konsum nach der Pandemie 2021–2022 |
Kosteninflation |
Der Brennstoff für den Ofen der Bäckerei wird teurer, also auch das Brot |
Energie in der Eurozone 18,9 % teurer als im Vorjahr (Sept. 2026) |
Erwartungen |
Alle erhöhen jetzt die Preise, weil sie später höhere Preise erwarten |
Beschäftigte fordern mehr Lohn, Händler erhöhen vorsorglich die Preise |
2026 ist vor allem eine Geschichte der Kosteninflation. Der Krieg im Nahen Osten hat die Öl- und Gaslieferungen gestört, und allein die Energie trug im September 1,71 Prozentpunkte zu den 3,8 % Inflation in der Eurozone bei.
Der Haken: Energie steckt in fast allem. Lkw liefern Lebensmittel, Fabriken laufen mit Strom, Flugzeuge verbrennen Kerosin. In Bulgarien waren die Verkehrspreise binnen eines Jahres um 16,4 % gestiegen.
Die EZB hat 2026 die Zinsen erhöht, obwohl höhere Zinsen kein zusätzliches Öl fördern können. Ziel ist, die dritte Ursache, die Erwartungen, zu stoppen, bevor aus einem vorübergehenden Schock ein dauerhafter wird.
In einem Satz: Die Inflation 2026 begann bei der Energie, und die Zentralbanken kämpfen dagegen, dass sie auf alles andere übergreift.
Ist ein bisschen Inflation schlecht?
Denken Sie an Inflation wie an Körpertemperatur. Rund 36,6 °C sind gesund. 39 °C sind Fieber. Aber 34 °C, also zu kalt, ist ebenfalls gefährlich.
Die Europäische Zentralbank strebt 2 % pro Jahr an, ihre „gesunde Temperatur“. Das Gegenteil, sinkende Preise (Deflation), klingt toll, kann eine Wirtschaft aber einfrieren: Menschen schieben Käufe auf, weil es morgen billiger wird, Unternehmen verkaufen weniger, Jobs verschwinden.
❌ Häufiger Irrtum: „Die Inflation sinkt, also werden die Preise fallen.“ ✅ In Wirklichkeit: Sinkt die Inflation von 6 % auf 3 %, steigen die Preise weiter, nur langsamer. Auf ihr altes Niveau kehren Preise fast nie zurück.
In einem Satz: Ein wenig Inflation ist normal und sogar gesund, zu viel (oder zu wenig) richtet echten Schaden an.
Was Inflation mit Ihrem Ersparten macht
Erinnern Sie sich an die Zahl, die die meisten falsch einschätzen? Hier ist sie.
Der Zinssatz, den Ihre Bank anzeigt, ist die nominale Rendite. Wirklich zählt die reale Rendite: das, was nach Abzug der Inflation übrig bleibt.
Reale Rendite ≈ Zinssatz − Inflation
Beispiel: Sie haben 10.000 € auf einem Sparkonto mit 2 % Zinsen. Nach einem Jahr sind es 10.200 €. Bei 3,8 % Inflation kaufen diese 10.200 € aber nur so viel wie 9.827 € vor einem Jahr. Sie haben 200 € „verdient“ und sind trotzdem ärmer geworden.
Die 72er-Regel (und die Auflösung unserer Schätzung)
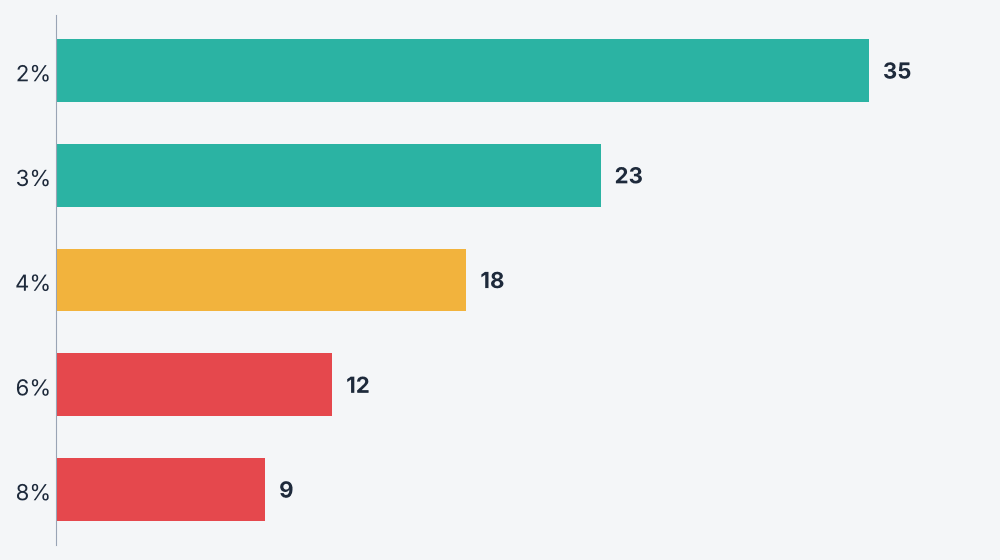
Sie möchten eine Faustregel? Teilen Sie 72 durch die Inflationsrate. Das Ergebnis ist ungefähr die Zahl der Jahre, bis sich die Preise verdoppeln – Ihr Geld kauft dann nur noch halb so viel.
Bei 3 % Inflation: 72 ÷ 3 = 24 Jahre. Die Antwort auf unsere Eingangsfrage lautet also C) 24 Jahre (genau 23,4). Wenn Sie 50 oder 33 gewählt haben, sind Sie in guter Gesellschaft: Unser Gehirn unterschätzt stark, wie schnell sich kleine Prozentsätze aufsummieren.
In einem Satz: Vergleichen Sie Ihre Rendite immer mit der Inflation, denn auch ein positiver Zins kann bedeuten, dass Sie Geld verlieren.
Wer gewinnt und wer verliert durch Inflation?
Inflation trifft nicht alle gleich. Sie verschiebt still und leise Werte von den einen zu den anderen.
Verlieren meist |
Gewinnen meist (oder leiden weniger) |
Bargeld unter der Matratze oder auf Konten mit 0 % |
Kreditnehmer mit festem Zins, die mit „billigeren“ Euro zurückzahlen |
Feste Einkommen, die nicht mit den Preisen steigen |
Besitzer von Sachwerten, die meist mit den Preisen steigen, etwa Immobilien oder Unternehmen |
Kreditgeber mit festen Zinsen, vereinbart vor dem Inflationssprung |
Beschäftigte, die Lohnerhöhungen über der Inflation aushandeln können |
Aber es wird noch besser: Wenn Sie wissen, auf welcher Seite der Tabelle Sie stehen, können Sie sich auf die andere zubewegen.
So schützen Sie Ihr Geld (ohne Panik)
Einen Zauberschild gibt es nicht, aber diese Grundsätze haben Menschen in der Vergangenheit geholfen:
- Kennen Sie Ihre reale Rendite. Prüfen Sie, was Ihr Erspartes nach der Inflation bringt, nicht davor.
- Halten Sie nur einen Notgroschen als Bargeld. Etwa 3 bis 6 Monatsausgaben, am besten auf dem sichersten Konto mit den besten Zinsen, das Sie finden.
- Lassen Sie langfristiges Geld arbeiten. Über lange Zeiträume haben breit gestreute Anlagen wie Aktien-Indexfonds die Inflation historisch geschlagen, allerdings mit Höhen und Tiefen.
- Erwägen Sie inflationsindexierte Anleihen, deren Zahlungen mit der Inflation steigen.
- Investieren Sie in sich selbst. Eine neue Fähigkeit oder eine Gehaltserhöhung ist der direkteste Inflationsschutz überhaupt.
Manche Anleger nutzen auch P2P-Kredite für höhere Zinsen, doch höhere Renditen bringen immer höhere Risiken mit sich. Wenn Sie das interessiert, lesen Sie zuerst unseren Vergleich der besten P2P-Plattformen in Europa.
⚠️ Risikohinweis: Jede Geldanlage kann an Wert verlieren, und vergangene Renditen garantieren keine zukünftigen. Dieser Artikel dient nur der Bildung und ist keine Anlageberatung.
Das Wichtigste in Kürze
- Inflation bedeutet, dass Ihr Geld mit der Zeit weniger kauft. Im September 2026 lag sie bei 3,8 % in der Eurozone und 5,6 % in Bulgarien.
- Der Anstieg 2026 wird vor allem von der Energie getrieben (Kosteninflation), ausgelöst durch den Konflikt im Nahen Osten.
- Achten Sie immer auf die reale Rendite: Zins minus Inflation.
- 72er-Regel: 72 ÷ Inflation = Jahre, bis Ihr Geld nur noch halb so viel kauft.
- Sinkende Inflation bedeutet nicht sinkende Preise.
Weiterlernen
Wenn Sie überlegen, wie Ihr Geld schneller wachsen kann als die Inflation, starten Sie hier:
- Die besten P2P-Kredit-Plattformen in Europa 2026: 12 Plattformen im Vergleich
- Was sind P2P-Kredite? Wie Sie selbst zur Bank werden – einfach erklärt
Daten geprüft am 2. November 2026. Quellen: Eurostat, Inflation im Euroraum September 2026 · Bulgarisches Statistikamt, September 2026 · EZB, „The new energy shock“ (Mai 2026) · Geldpolitische Strategie der EZB
Testen Sie sich
Drei Fragen, um zu prüfen, was Sie gelernt haben. Klicken Sie auf eine Antwort.
-
Frage 1Ihr Sparkonto bringt 4 % pro Jahr. Die Inflation liegt bei 5,6 %, wie in Bulgarien im September 2026. Nach einem Jahr ist Ihre Kaufkraft:
-
Frage 2Die Inflation in einem Land sinkt von 6 % auf 3 %. Was passiert mit den Preisen?
-
Frage 3Die Energiepreise steigen um 19 %, weil ein Krieg die Öl- und Gasversorgung stört. Die Zentralbank erhöht trotzdem die Zinsen. Was ist der Hauptgrund?
Bitte beachten: Investieren ist mit Risiken verbunden, einschließlich des Verlusts Ihres Kapitals. Frühere Wertentwicklungen sind keine Garantie für künftige Ergebnisse. Die Inhalte von Financial Testament dienen ausschließlich Bildungszwecken und stellen keine Finanzberatung dar. Einige Links auf dieser Website sind Empfehlungslinks. Wenn Sie sich darüber anmelden, erhalten wir möglicherweise eine Provision oder einen Bonus, ohne dass Ihnen zusätzliche Kosten entstehen. Wir empfehlen nur Plattformen, die wir selbst genutzt oder geprüft haben.


