
Imaginez un voleur qui prend 3,80 € sur chaque tranche de 100 € que vous possédez, chaque année. Il ne casse aucune fenêtre. Il ne laisse aucune empreinte. Et ce qu'il fait est parfaitement légal.
Ce voleur s'appelle l'inflation, et en septembre 2026, il opérait exactement à cette vitesse dans la zone euro. En Bulgarie, il prenait 5,60 €.
À la fin de cet article, vous connaîtrez le seul chiffre qui montre si votre épargne grandit vraiment. La plupart des gens regardent le mauvais.
⏱ Temps de lecture : environ 8 minutes Ce que vous allez apprendre : • Ce qu'est vraiment l'inflation, expliquée avec une pizza • Pourquoi les prix grimpent de nouveau vite en 2026 • Comment savoir si votre argent grandit ou fond en silence
D'abord, une petite devinette
Si les prix augmentent de 3 % par an, combien d'années faut-il pour que votre argent n'achète plus que la moitié de ce qu'il achète aujourd'hui ?
- A) 50 ans
- B) 33 ans
- C) 24 ans
- D) 10 ans
Gardez votre réponse en tête. Nous y reviendrons.
Qu'est-ce que l'inflation ? L'explication par la pizza
Imaginez une kermesse d'école avec exactement 10 pizzas vendues aux enchères. Chaque élève a 5 € d'argent de poche, donc une pizza part pour environ 5 €.
Imaginez maintenant que chaque élève reçoive soudain 10 €. Il n'y a toujours que 10 pizzas. Les enchères montent, et bientôt une pizza coûte 10 €. La pizza n'a pas changé. C'est votre argent qui s'est affaibli.
Voilà l'inflation : la hausse générale des prix au fil du temps, qui fait que chaque euro achète un peu moins qu'avant.
Comment on la mesure : le panier de courses
Les statisticiens remplissent un panier imaginaire avec ce qu'achète un ménage type : pain, loyer, carburant, électricité, coiffeur, forfait téléphonique. Chaque mois, ils vérifient combien coûte ce panier.
Si le panier coûtait 100 € en septembre dernier et 103,80 € ce septembre, l'inflation est de 3,8 %. Dans la zone euro, cet indicateur s'appelle l'IPCH. Aux États-Unis, c'est le CPI.
En une phrase : l'inflation, ce n'est pas une chose qui devient chère, c'est votre argent qui perd de sa force sur presque tout.
Pourquoi les prix remontent-ils en 2026 ?
L'inflation a généralement l'une de ces trois causes. Les voici, chacune avec une image du quotidien.
Cause |
Image du quotidien |
Exemple réel |
Inflation par la demande |
Plus d'argent pour les mêmes pizzas |
Les dépenses d'après-pandémie en 2021–2022 |
Inflation par les coûts |
Le combustible du four du boulanger devient cher, donc le pain aussi |
L'énergie dans la zone euro en hausse de 18,9 % sur un an (sept. 2026) |
Anticipations |
Tout le monde augmente ses prix maintenant parce qu'il s'attend à des prix plus élevés plus tard |
Salariés qui demandent de plus fortes hausses, commerces qui augmentent leurs prix par avance |
2026 est surtout une histoire d'inflation par les coûts. La guerre au Moyen-Orient a perturbé l'approvisionnement en pétrole et en gaz, et l'énergie à elle seule a ajouté 1,71 point de pourcentage aux 3,8 % d'inflation de la zone euro en septembre.
Mais voilà le piège : l'énergie se cache dans presque tout. Les camions livrent la nourriture, les usines tournent à l'électricité, les avions brûlent du carburant. En Bulgarie, les prix des transports ont augmenté de 16,4 % en un an.
La BCE a relevé ses taux en 2026, alors que des taux plus élevés ne peuvent pas pomper plus de pétrole. L'objectif est de stopper la troisième cause, les anticipations, avant qu'un choc temporaire ne devienne permanent.
En une phrase : l'inflation de 2026 est partie de l'énergie, et les banques centrales se battent pour qu'elle ne se propage pas partout ailleurs.
Un peu d'inflation, est-ce grave ?
Voyez l'inflation comme la température du corps. Environ 36,6 °C, c'est la santé. 39 °C, c'est la fièvre. Mais 34 °C, trop froid, c'est aussi dangereux.
La Banque centrale européenne vise 2 % par an, sa « température idéale ». L'inverse de l'inflation, la baisse des prix (déflation), semble formidable mais peut geler une économie : les gens reportent leurs achats parce que ce sera moins cher demain, les entreprises vendent moins et des emplois disparaissent.
❌ Idée reçue : « L'inflation baisse, donc les prix vont baisser. » ✅ En réalité : si l'inflation passe de 6 % à 3 %, les prix continuent d'augmenter, simplement plus lentement. Les prix ne reviennent presque jamais à leur niveau d'avant.
En une phrase : un peu d'inflation est normal, voire sain, alors que trop (ou trop peu) fait de vrais dégâts.
Ce que l'inflation fait à votre épargne
Vous vous souvenez du chiffre que la plupart des gens regardent mal ? Le voici.
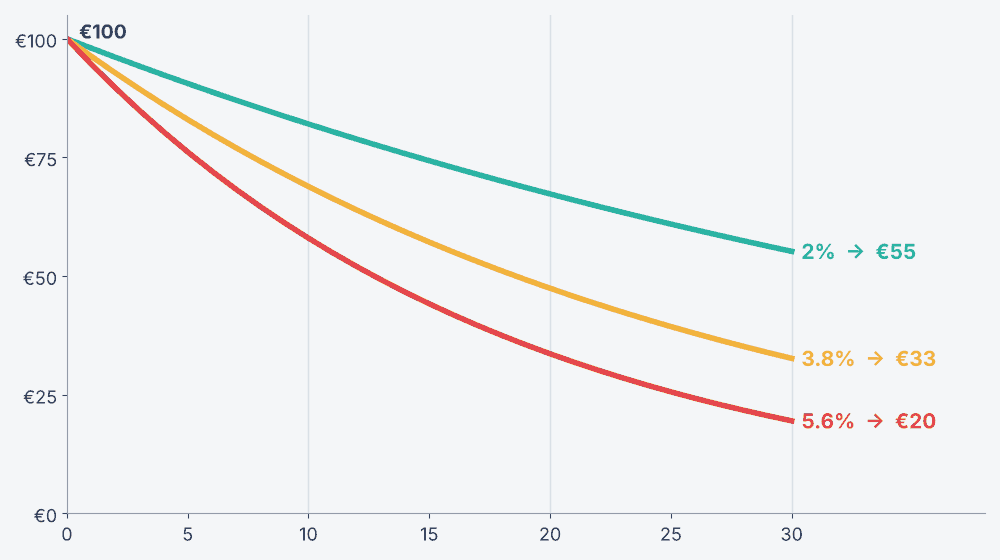
Le taux d'intérêt affiché par votre banque est le rendement nominal. Ce qui compte vraiment, c'est le rendement réel : ce qui reste après l'inflation.
Rendement réel ≈ taux d'intérêt − inflation
Exemple : vous placez 10 000 € sur un livret à 2 %. Après un an, vous avez 10 200 €. Mais avec 3,8 % d'inflation, ces 10 200 € n'achètent que ce que 9 827 € achetaient il y a un an. Vous avez « gagné » 200 € et vous êtes pourtant plus pauvre.
La règle de 72 (et la réponse à notre devinette)
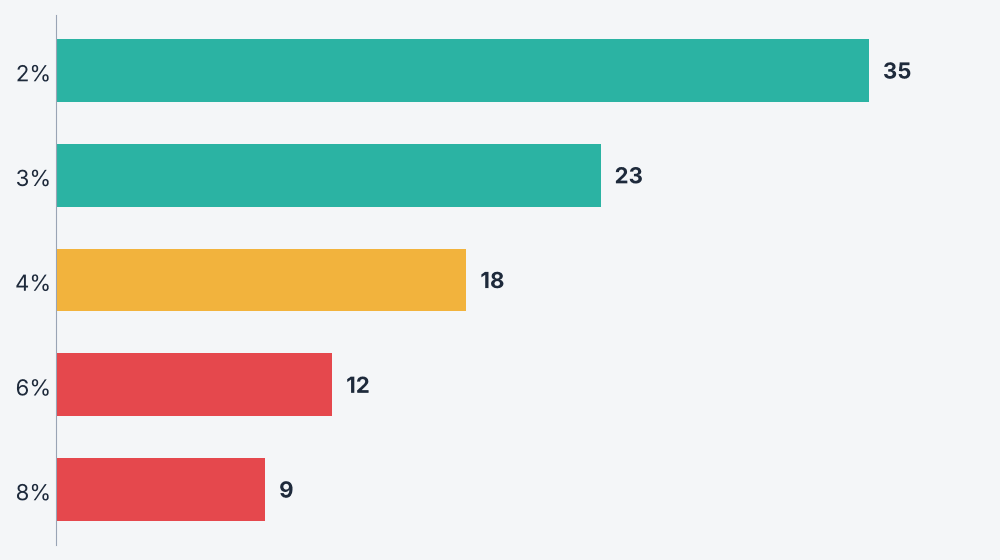
Envie d'un raccourci mental ? Divisez 72 par le taux d'inflation. Le résultat donne à peu près le nombre d'années pour que les prix doublent, c'est-à-dire pour que votre argent achète moitié moins.
Avec 3 % d'inflation : 72 ÷ 3 = 24 ans. La réponse à notre devinette est donc C) 24 ans (23,4 pour être précis). Si vous avez choisi 50 ou 33, vous êtes en bonne compagnie : notre cerveau sous-estime fortement la vitesse à laquelle de petits pourcentages se cumulent.
En une phrase : comparez toujours votre rendement à l'inflation, car un taux d'intérêt positif peut quand même signifier que vous perdez de l'argent.
Qui gagne et qui perd avec l'inflation ?
L'inflation ne frappe pas tout le monde de la même façon. Elle transfère discrètement de la valeur des uns vers les autres.
Perdent généralement |
Gagnent généralement (ou souffrent moins) |
L'argent liquide sous le matelas ou sur des comptes à 0 % |
Les emprunteurs à taux fixe, qui remboursent avec des euros « moins chers » |
Les revenus fixes qui n'augmentent pas avec les prix |
Les propriétaires d'actifs qui suivent souvent les prix, comme l'immobilier ou une entreprise |
Les prêteurs à taux fixe convenu avant la hausse de l'inflation |
Les salariés capables de négocier des hausses supérieures à l'inflation |
Et ce n'est pas tout : une fois que vous savez de quel côté du tableau vous êtes, vous pouvez commencer à passer de l'autre.
Comment protéger votre argent (sans paniquer)
Il n'existe pas de bouclier magique, mais ces principes ont historiquement aidé les épargnants :
- Connaissez votre rendement réel. Vérifiez ce que rapporte votre épargne après l'inflation, pas avant.
- Gardez en liquide seulement une épargne de précaution. Environ 3 à 6 mois de dépenses, idéalement sur le placement sûr le mieux rémunéré que vous trouverez.
- Faites travailler l'argent de long terme. Sur de longues périodes, les placements diversifiés comme les fonds indiciels d'actions ont historiquement battu l'inflation, avec des hauts et des bas.
- Pensez aux obligations indexées sur l'inflation, dont les paiements augmentent avec elle.
- Investissez en vous-même. Une nouvelle compétence ou une augmentation est la protection la plus directe contre l'inflation.
Certains investisseurs utilisent aussi le prêt P2P pour obtenir des intérêts plus élevés, mais un rendement plus élevé s'accompagne toujours d'un risque plus élevé. Si cela vous intéresse, lisez d'abord notre comparatif des meilleures plateformes P2P en Europe.
⚠️ Avertissement sur les risques : tout investissement peut perdre de la valeur, et les performances passées ne garantissent pas les performances futures. Cet article est purement éducatif et ne constitue pas un conseil financier.
À retenir
- L'inflation signifie que votre argent achète moins avec le temps. En septembre 2026, elle était de 3,8 % dans la zone euro et de 5,6 % en Bulgarie.
- La flambée de 2026 vient surtout de l'énergie (inflation par les coûts), liée au conflit au Moyen-Orient.
- Regardez toujours votre rendement réel : intérêt moins inflation.
- Règle de 72 : 72 ÷ inflation = nombre d'années avant que votre argent n'achète plus que la moitié.
- Une inflation qui baisse ne veut pas dire des prix qui baissent.
Pour aller plus loin
Si vous cherchez comment faire croître votre argent plus vite que l'inflation, commencez par ces articles :
- Meilleures plateformes de prêt P2P en Europe en 2026 : 12 plateformes comparées
- Qu'est-ce que le prêt P2P ? Comment devenir la banque, expliqué simplement
Données vérifiées le 2 novembre 2026. Sources : Eurostat, inflation de la zone euro, septembre 2026 · Institut national de la statistique de Bulgarie, septembre 2026 · BCE, « The new energy shock » (mai 2026) · Stratégie de politique monétaire de la BCE
Testez-vous
Trois questions pour vérifier ce que vous avez appris. Cliquez sur une réponse.
-
Question 1Votre livret rapporte 4 % par an. L'inflation est de 5,6 %, comme en Bulgarie en septembre 2026. Après un an, votre pouvoir d'achat a :
-
Question 2Dans un pays, l'inflation passe de 6 % à 3 %. Que deviennent les prix ?
-
Question 3Les prix de l'énergie bondissent de 19 % à cause d'une guerre qui perturbe l'approvisionnement en pétrole et en gaz. La banque centrale relève quand même ses taux. Quelle est la raison principale ?
À noter : Investir comporte des risques, y compris la perte de votre capital. Les performances passées ne garantissent pas les résultats futurs. Le contenu de Financial Testament est uniquement éducatif et ne constitue pas un conseil financier. Certains liens de ce site sont des liens de parrainage. Si vous vous inscrivez par leur intermédiaire, nous pouvons recevoir une commission ou un bonus, sans frais supplémentaires pour vous. Nous ne recommandons que des plateformes que nous avons utilisées ou analysées.


