
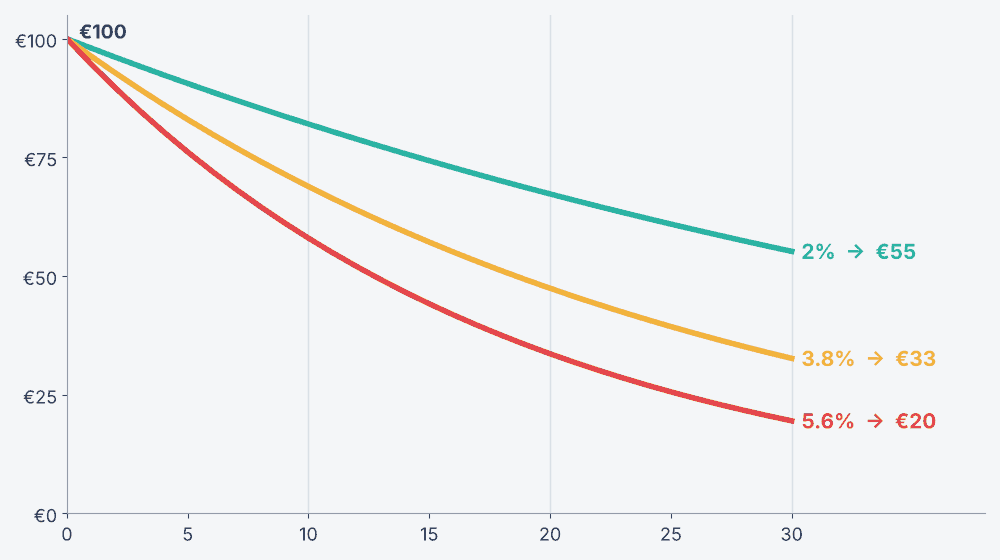
Представьте вора, который каждый год забирает 3,80 € с каждых 100 €, что у вас есть. Он не бьёт окна. Не оставляет отпечатков. И всё, что он делает, совершенно законно.
Этого вора зовут инфляция, и в сентябре 2026 года в еврозоне он работал именно с такой скоростью. В Болгарии он забирал 5,60 €.
К концу статьи вы будете знать одно-единственное число, которое показывает, действительно ли растут ваши сбережения. Большинство людей смотрят не на то.
⏱ Время чтения: около 8 минут Что вы узнаете: • Что такое инфляция на самом деле, на примере пиццы • Почему в 2026 году цены снова быстро растут • Как понять, растут ли ваши деньги или тихо тают
Сначала небольшая угадайка
Если цены растут на 3% в год, через сколько лет на ваши деньги можно будет купить только половину того, что сегодня?
- А) 50 лет
- Б) 33 года
- В) 24 года
- Г) 10 лет
Запомните свой ответ. Мы к нему вернёмся.
Что такое инфляция? Объяснение на пицце
Представьте школьную ярмарку, где на аукционе продают ровно 10 пицц. У каждого ученика 5 € карманных денег, поэтому пицца уходит примерно за 5 €.
Теперь представьте, что каждый ученик вдруг получил 10 €. Пицц по-прежнему только 10. Ставки растут, и скоро пицца стоит 10 €. С пиццей ничего не случилось. Просто ваши деньги ослабли.
Это и есть инфляция: общий рост цен со временем, из-за которого каждый евро покупает чуть меньше, чем раньше.
Как её измеряют: потребительская корзина
Статистики наполняют воображаемую корзину тем, что покупает обычная семья: хлеб, аренда, топливо, электричество, стрижка, счёт за телефон. Каждый месяц они проверяют, сколько стоит эта корзина.
Если в прошлом сентябре корзина стоила 100 €, а в этом 103,80 €, инфляция составляет 3,8%. В еврозоне этот показатель называется ГИПЦ (HICP). В США это CPI.
Одним предложением: инфляция — это не когда дорожает что-то одно, а когда ваши деньги теряют силу почти во всём.
Почему цены снова растут в 2026 году?
Обычно у инфляции одна из трёх причин. Вот они, каждая с картинкой из жизни.
Причина |
Картинка из жизни |
Реальный пример |
Инфляция спроса |
Больше денег гоняется за теми же пиццами |
Расходы после пандемии в 2021–2022 годах |
Инфляция издержек |
Топливо для печи в пекарне дорожает, а с ним и хлеб |
Энергия в еврозоне подорожала на 18,9% за год (сент. 2026) |
Ожидания |
Все поднимают цены сейчас, потому что ждут роста цен потом |
Работники просят большую прибавку, магазины заранее повышают цены |
2026 год — это прежде всего история инфляции издержек. Война на Ближнем Востоке нарушила поставки нефти и газа, и одна только энергия добавила 1,71 процентного пункта к 3,8% инфляции в еврозоне в сентябре.
В чём подвох: энергия есть почти во всём. Грузовики везут еду, заводы работают на электричестве, самолёты сжигают топливо. В Болгарии цены на транспорт за год выросли на 16,4%.
ЕЦБ в 2026 году повысил ставки, хотя высокие ставки не добудут больше нефти. Цель — остановить третью причину, ожидания, пока временный шок не стал постоянным.
Одним предложением: инфляция 2026 года началась с энергии, а центробанки борются, чтобы она не перекинулась на всё остальное.
Плохо ли немного инфляции?
Думайте об инфляции как о температуре тела. Около 36,6 °C — норма. 39 °C — жар. Но 34 °C, слишком холодно, тоже опасно.
Европейский центральный банк целится в 2% в год — свою «здоровую температуру». Противоположность инфляции, снижение цен (дефляция), звучит заманчиво, но может заморозить экономику: люди откладывают покупки, ведь завтра будет дешевле, компании продают меньше, рабочие места исчезают.
❌ Частое заблуждение: «Инфляция снижается, значит, цены упадут». ✅ На самом деле: если инфляция падает с 6% до 3%, цены продолжают расти, просто медленнее. Цены почти никогда не возвращаются к прежнему уровню.
Одним предложением: немного инфляции — это нормально и даже полезно, а слишком много (или слишком мало) наносит реальный вред.
Что инфляция делает с вашими сбережениями
Помните число, которое большинство оценивает неправильно? Вот оно.
Ставка, которую показывает банк, — это номинальная доходность. По-настоящему важна реальная доходность: то, что остаётся после инфляции.
Реальная доходность ≈ процентная ставка − инфляция
Пример: у вас 10 000 € на сберегательном счёте под 2%. Через год у вас 10 200 €. Но при инфляции 3,8% на эти 10 200 € можно купить лишь столько, сколько год назад на 9 827 €. Вы «заработали» 200 € и всё равно стали беднее.
Правило 72 (и ответ на нашу угадайку)
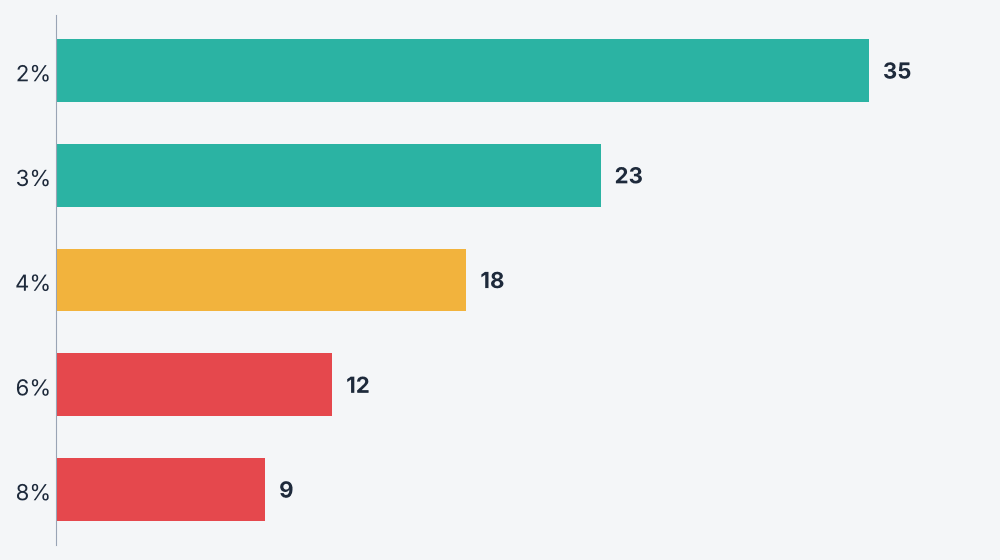
Хотите быстрый способ считать в уме? Разделите 72 на уровень инфляции. Получится примерно, через сколько лет цены удвоятся, то есть ваши деньги будут покупать вдвое меньше.
При инфляции 3%: 72 ÷ 3 = 24 года. Значит, ответ на вопрос в начале — В) 24 года (если точно, 23,4). Если вы выбрали 50 или 33, вы в хорошей компании: наш мозг сильно недооценивает, как быстро накапливаются небольшие проценты.
Одним предложением: всегда сравнивайте свою доходность с инфляцией, ведь даже положительная ставка может означать, что вы теряете деньги.
Кто выигрывает и кто проигрывает от инфляции?
Инфляция бьёт не по всем одинаково. Она тихо перекладывает ценность от одних людей к другим.
Обычно проигрывают |
Обычно выигрывают (или страдают меньше) |
Наличные под матрасом или на счетах под 0% |
Заёмщики с кредитом под фиксированную ставку, которые возвращают «подешевевшими» евро |
Фиксированные доходы, которые не растут вслед за ценами |
Владельцы активов, которые обычно дорожают вместе с ценами, например недвижимости или бизнеса |
Кредиторы с фиксированной ставкой, согласованной до скачка инфляции |
Работники, которые могут добиться прибавки выше инфляции |
Но это ещё не всё: как только вы поймёте, на какой стороне таблицы находитесь, можно начать перебираться на другую.
Как защитить свои деньги (без паники)
Волшебного щита нет, но эти принципы исторически помогали людям:
- Знайте свою реальную доходность. Смотрите, сколько приносят сбережения после инфляции, а не до неё.
- Держите в наличных только подушку безопасности. Примерно 3–6 месячных расходов, желательно на самом выгодном надёжном счёте, который найдёте.
- Пусть долгосрочные деньги работают. На длинных периодах диверсифицированные вложения, например широкие индексные фонды акций, исторически обгоняли инфляцию, хотя и с взлётами и падениями.
- Присмотритесь к облигациям с защитой от инфляции, выплаты по которым растут вместе с ней.
- Инвестируйте в себя. Новый навык или повышение зарплаты — самая прямая защита от инфляции.
Некоторые инвесторы также используют P2P-кредитование ради более высокого процента, но более высокая доходность всегда означает более высокий риск. Если вам это интересно, сначала прочитайте наше сравнение лучших P2P-платформ Европы.
⚠️ Предупреждение о рисках: любые инвестиции могут потерять в стоимости, а прошлая доходность не гарантирует будущую. Статья носит только образовательный характер и не является финансовой рекомендацией.
Главное
- Инфляция означает, что со временем на ваши деньги можно купить меньше. В сентябре 2026 года она составила 3,8% в еврозоне и 5,6% в Болгарии.
- Скачок 2026 года вызван прежде всего энергией (инфляция издержек) на фоне конфликта на Ближнем Востоке.
- Всегда смотрите на реальную доходность: ставка минус инфляция.
- Правило 72: 72 ÷ инфляция = через сколько лет деньги будут покупать вдвое меньше.
- Снижение инфляции не означает снижения цен.
Узнайте больше
Если вы думаете, как сделать так, чтобы ваши деньги росли быстрее инфляции, начните с этого:
- Лучшие P2P-платформы кредитования в Европе 2026: сравнение 12 платформ
- Что такое P2P-кредитование? Как стать банком самому, простыми словами
Данные проверены 2 ноября 2026 года. Источники: Евростат, инфляция в еврозоне, сентябрь 2026 · Национальный статистический институт Болгарии, сентябрь 2026 · ЕЦБ, «The new energy shock» (май 2026) · Стратегия денежно-кредитной политики ЕЦБ
Проверьте себя
Три вопроса, чтобы проверить, что вы узнали. Нажмите на ответ.
-
Вопрос 1Ваш сберегательный счёт приносит 4% в год. Инфляция 5,6%, как в Болгарии в сентябре 2026 года. Через год ваша покупательная способность:
-
Вопрос 2Инфляция в стране снижается с 6% до 3%. Что происходит с ценами?
-
Вопрос 3Цены на энергию подскакивают на 19% из-за войны, которая нарушила поставки нефти и газа. Центробанк всё равно повышает ставки. Какова главная причина?
Обратите внимание: Инвестиции связаны с риском, включая потерю капитала. Прошлые результаты не гарантируют будущих. Материалы Financial Testament носят исключительно образовательный характер и не являются финансовой консультацией. Некоторые ссылки на этом сайте являются реферальными. Если вы зарегистрируетесь по ним, мы можем получить комиссию или бонус без дополнительных затрат для вас. Мы рекомендуем только платформы, которыми пользовались или которые изучили.


