
Представете си крадец, който всяка година взима по 3,80 € от всеки 100 €, които притежавате. Не разбива прозорци. Не оставя отпечатъци. И всичко, което прави, е напълно законно.
Този крадец се казва инфлация и през септември 2026 г. действаше точно с тази скорост в еврозоната. В България взимаше по 5,60 €.
До края на статията ще знаете кое е единственото число, което показва дали спестяванията ви наистина растат. Повечето хора гледат грешното.
⏱ Време за четене: около 8 минути Какво ще научите: • Какво всъщност е инфлацията, обяснено с пица • Защо цените отново растат бързо през 2026 г. • Как да разберете дали парите ви растат или тихо се топят
Първо, едно бързо предположение
Ако цените растат с 3% годишно, след колко години парите ви ще купуват само половината от това, което купуват днес?
- А) 50 години
- Б) 33 години
- В) 24 години
- Г) 10 години
Запомнете отговора си. Ще се върнем към него.
Какво е инфлацията? Обяснението с пицата
Представете си училищен базар с точно 10 пици, които се продават на търг. Всеки ученик има по 5 € джобни, така че една пица струва около 5 €.
Сега си представете, че изведнъж всеки ученик получава по 10 €. Пиците са пак само 10. Наддаването се вдига и скоро пицата струва 10 €. Пицата не се е променила. Просто парите ви са отслабнали.
Това е инфлацията: общото покачване на цените с времето, което означава, че всяко евро купува малко по-малко от преди.
Как се измерва: потребителската кошница
Статистиците пълнят въображаема кошница с това, което купува едно типично домакинство: хляб, наем, гориво, ток, подстригване, сметки за телефон. Всеки месец проверяват колко струва тази кошница.
Ако миналия септември кошницата е струвала 100 €, а този септември – 103,80 €, инфлацията е 3,8%. В еврозоната този показател се нарича ХИПЦ (HICP). В САЩ това е CPI.
С едно изречение: инфлацията не е поскъпване на едно нещо, а загуба на силата на парите ви при почти всичко.
Защо цените отново растат през 2026 г.?
Инфлацията обикновено има една от три причини. Ето ги, всяка с картина от ежедневието.
Причина |
Картина от ежедневието |
Реален пример |
Инфлация на търсенето |
Повече пари гонят същите пици |
Харченето след пандемията през 2021–2022 г. |
Инфлация на разходите |
Горивото за фурната на пекарната поскъпва, затова и хлябът |
Енергията в еврозоната поскъпна с 18,9% за година (септ. 2026) |
Очаквания |
Всички вдигат цени сега, защото очакват по-високи цени утре |
Работници искат по-големи заплати, магазини вдигат цени предварително |
2026 г. е най-вече история за инфлация на разходите. Войната в Близкия изток наруши доставките на нефт и газ и само енергията добави 1,71 процентни пункта към 3,8% инфлация в еврозоната през септември.
Ето уловката: енергията е вътре в почти всичко. Камионите карат храната, фабриките работят с ток, самолетите горят гориво. В България цените на транспорта са се вдигнали с 16,4% за година.
ЕЦБ вдигна лихвите през 2026 г., въпреки че по-високите лихви не могат да изпомпат повече нефт. Целта е да спре третата причина, очакванията, преди временният шок да стане постоянен.
С едно изречение: инфлацията през 2026 г. тръгна от енергията, а централните банки се борят да не се разлее навсякъде другаде.
Лоша ли е малко инфлация?
Мислете за инфлацията като за телесна температура. Около 36,6°C е здравословно. 39°C е треска. Но 34°C, твърде студено, също е опасно.
Европейската централна банка се цели в 2% годишно, своята „здравословна температура“. Обратното на инфлацията, падащите цени (дефлация), звучи чудесно, но може да замрази икономиката: хората отлагат покупки, защото утре ще е по-евтино, фирмите продават по-малко и работни места изчезват.
❌ Често заблуждение: „Инфлацията пада, значи цените ще поевтинеят.“ ✅ Реалността: ако инфлацията падне от 6% на 3%, цените пак растат, просто по-бавно. Цените почти никога не се връщат там, където са били.
С едно изречение: малко инфлация е нормално и дори здравословно, а твърде много (или твърде малко) нанася реални щети.
Какво прави инфлацията със спестяванията ви
Помните ли числото, което повечето хора бъркат? Ето го.
Лихвата, която банката ви показва, е номиналната доходност. Истински важна е реалната доходност: това, което остава след инфлацията.
Реална доходност ≈ лихва − инфлация
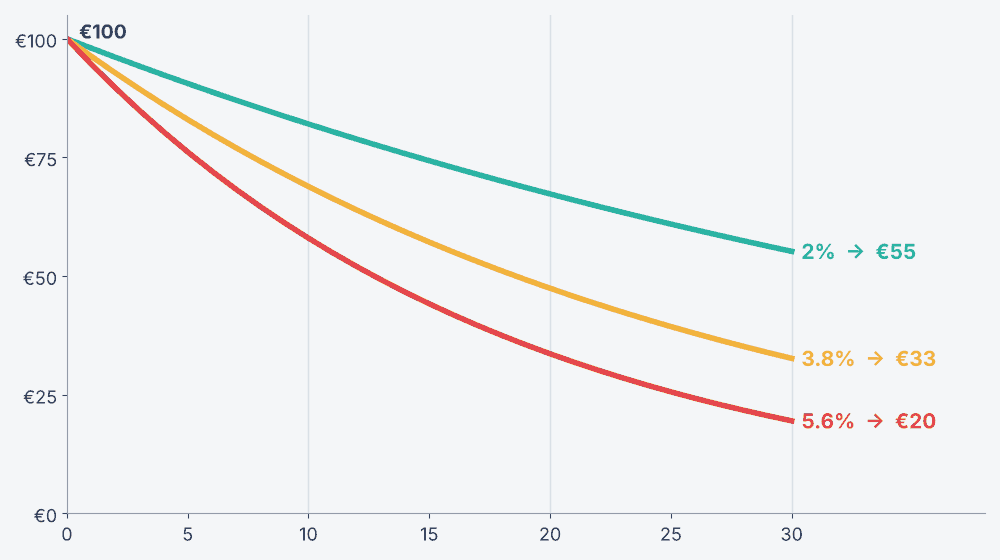
Пример: държите 10 000 € в спестовна сметка с 2% лихва. След година имате 10 200 €. Но при 3,8% инфлация тези 10 200 € купуват само колкото 9 827 € преди година. „Спечелили“ сте 200 € и пак сте обеднели.
Правилото на 72 (и отговорът на нашето предположение)
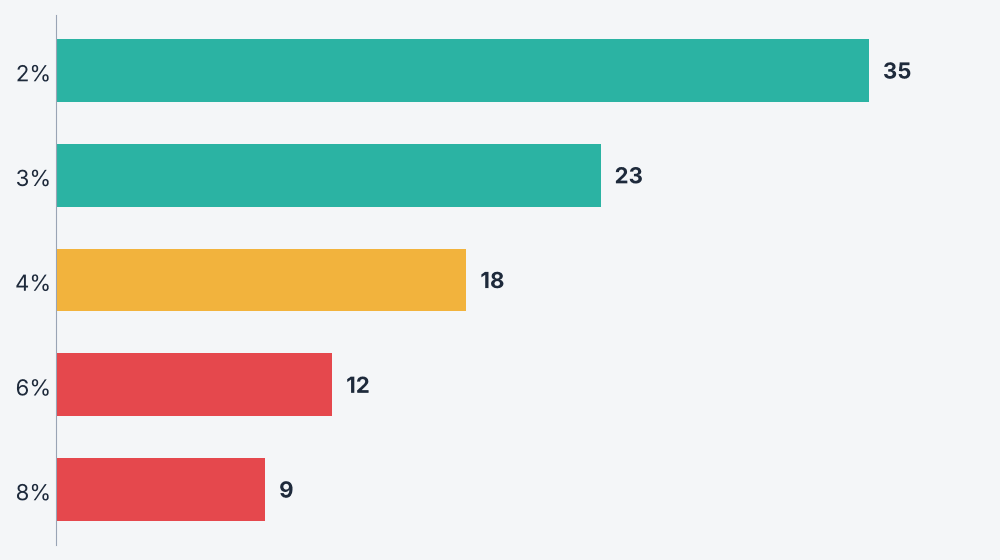
Искате мислен пряк път? Разделете 72 на процента инфлация. Резултатът е приблизително след колко години цените се удвояват, тоест парите ви купуват наполовина.
При 3% инфлация: 72 ÷ 3 = 24 години. Значи отговорът на началния въпрос е В) 24 години (точно 23,4). Ако сте избрали 50 или 33, сте в добра компания: мозъкът ни силно подценява колко бързо се натрупват малките проценти.
С едно изречение: винаги сравнявайте доходността си с инфлацията, защото положителна лихва пак може да означава, че губите пари.
Кой печели и кой губи от инфлацията?
Инфлацията не удря всички еднакво. Тя тихо прехвърля стойност от едни хора към други.
Обикновено губят |
Обикновено печелят (или страдат по-малко) |
Пари в брой под дюшека или в сметки с 0% |
Длъжници с кредит с фиксирана лихва, които връщат с „по-евтини“ евро |
Фиксирани доходи, които не растат с цените |
Собственици на активи, които обикновено растат с цените, като имоти или бизнес |
Кредитори с фиксирана лихва, договорена преди скока на инфлацията |
Работници, които могат да договорят увеличение над инфлацията |
Но става и по-добре: щом знаете от коя страна на таблицата сте, можете да започнете да се местите към другата.
Как да защитите парите си (без паника)
Няма вълшебен щит, но тези принципи исторически са помагали на хората:
- Знайте реалната си доходност. Проверявайте какво носят спестяванията ви след инфлацията, а не преди нея.
- Дръжте в брой само авариен фонд. Около 3 до 6 месечни разхода, в най-добре плащащата сигурна сметка, която намерите.
- Оставете дългосрочните пари да работят. В дълги периоди диверсифицираните инвестиции, като широки индексни фондове на акции, исторически са били по-добри от инфлацията, макар и с възходи и падения.
- Обмислете облигации, индексирани с инфлацията, чиито плащания растат заедно с нея.
- Инвестирайте в себе си. Ново умение или по-висока заплата е най-прекият щит срещу инфлацията.
Някои инвеститори използват и P2P кредитиране за по-висока лихва, но по-високата доходност винаги идва с по-висок риск. Ако това ви интересува, първо прочетете нашето сравнение на най-добрите P2P платформи в Европа.
⚠️ Бележка за риска: всички инвестиции могат да загубят стойност, а миналата доходност не гарантира бъдеща. Статията е само с образователна цел и не е финансов съвет.
Основни изводи
- Инфлацията означава, че парите ви купуват по-малко с времето. През септември 2026 г. тя беше 3,8% в еврозоната и 5,6% в България.
- Скокът през 2026 г. идва основно от енергията (инфлация на разходите), свързана с конфликта в Близкия изток.
- Винаги гледайте реалната доходност: лихва минус инфлация.
- Правилото на 72: 72 ÷ инфлацията = след колко години парите ви купуват наполовина.
- Падаща инфлация не означава падащи цени.
Продължете да учите
Ако мислите как парите ви да растат по-бързо от инфлацията, започнете оттук:
- Най-добрите P2P платформи за кредитиране в Европа 2026: сравнение на 12 платформи
- Какво е P2P кредитиране? Как да бъдете банката, обяснено просто
Данните са проверени на 2 ноември 2026 г. Източници: Евростат, инфлация в еврозоната, септември 2026 · НСИ, инфлация, септември 2026 · ЕЦБ, „Новият енергиен шок“ (май 2026) · Стратегия за паричната политика на ЕЦБ
Проверете знанията си
Три въпроса, за да проверите какво научихте. Кликнете върху отговор.
-
Въпрос 1Спестовната ви сметка носи 4% годишно. Инфлацията е 5,6%, като в България през септември 2026 г. След една година покупателната ви способност:
-
Въпрос 2Инфлацията в една страна пада от 6% на 3%. Какво става с цените?
-
Въпрос 3Цените на енергията скачат с 19% заради война, която нарушава доставките на нефт и газ. Централната банка въпреки това вдига лихвите. Каква е основната причина?
Моля, имайте предвид: Инвестирането е свързано с риск, включително загуба на капитала ви. Минали резултати не гарантират бъдещи резултати. Съдържанието на Financial Testament е само с образователна цел и не представлява финансов съвет. Някои връзки в този сайт са реферални. Ако се регистрирате чрез тях, може да получим комисиона или бонус, без допълнителни разходи за вас. Препоръчваме само платформи, които сме използвали или анализирали.


