
تخيّل لصًا يأخذ 3.80 € من كل 100 € تملكها، كل عام. لا يكسر النوافذ. لا يترك بصمات. وكل ما يفعله قانوني تمامًا.
اسم هذا اللص هو التضخم، وفي سبتمبر 2026 كان يعمل بهذه السرعة تمامًا في منطقة اليورو. أما في بلغاريا فكان يأخذ 5.60 €.
في نهاية هذا المقال ستعرف الرقم الوحيد الذي يكشف إن كانت مدخراتك تنمو فعلًا. معظم الناس ينظرون إلى الرقم الخطأ.
⏱ وقت القراءة: نحو 8 دقائق ما الذي ستتعلمه: • ما هو التضخم حقًا، مشروحًا بمثال البيتزا • لماذا عادت الأسعار للارتفاع بسرعة في 2026 • كيف تعرف إن كانت أموالك تنمو أم تذوب بصمت
أولًا، تخمين سريع
إذا ارتفعت الأسعار بنسبة 3% سنويًا، فبعد كم سنة لن تشتري أموالك إلا نصف ما تشتريه اليوم؟
- أ) 50 سنة
- ب) 33 سنة
- ج) 24 سنة
- د) 10 سنوات
احتفظ بإجابتك في ذهنك. سنعود إليها لاحقًا.
ما هو التضخم؟ شرح البيتزا
تخيّل معرضًا مدرسيًا فيه 10 قطع بيتزا فقط تُباع بالمزاد. مع كل طالب 5 € مصروفًا، لذا تُباع القطعة بنحو 5 €.
والآن تخيّل أن كل طالب حصل فجأة على 10 €. ما زالت هناك 10 قطع بيتزا فقط. ترتفع العروض، وسرعان ما تصبح القطعة بـ 10 €. البيتزا لم تتغير. أموالك فقط هي التي ضعفت.
هذا هو التضخم: الارتفاع العام في الأسعار مع مرور الوقت، أي أن كل يورو يشتري أقل قليلًا مما كان يشتريه من قبل.
كيف يُقاس: سلة المشتريات
يملأ الإحصائيون سلة خيالية بما تشتريه الأسرة المعتادة: خبز، إيجار، وقود، كهرباء، حلاقة، فاتورة الهاتف. وكل شهر يتحققون من تكلفة هذه السلة.
إذا كانت السلة تكلّف 100 € في سبتمبر الماضي و103.80 € في سبتمبر هذا العام، فالتضخم 3.8%. يُسمى هذا المؤشر في منطقة اليورو HICP (المؤشر الموحد لأسعار المستهلك). وفي الولايات المتحدة هو CPI.
في جملة واحدة: التضخم لا يعني غلاء شيء واحد، بل يعني أن أموالك تفقد قوتها في كل شيء تقريبًا.
لماذا ترتفع الأسعار مجددًا في 2026؟
للتضخم عادة سبب من ثلاثة. إليك كلًا منها مع صورة من الحياة اليومية.
السبب |
صورة من الحياة اليومية |
مثال حقيقي |
تضخم الطلب |
أموال أكثر تطارد قطع البيتزا نفسها |
الإنفاق بعد الجائحة في 2021–2022 |
تضخم التكاليف |
يغلو وقود فرن المخبز، فيغلو الخبز أيضًا |
ارتفاع أسعار الطاقة في منطقة اليورو 18.9% خلال عام (سبتمبر 2026) |
التوقعات |
الجميع يرفع الأسعار الآن لأنه يتوقع أسعارًا أعلى لاحقًا |
عمال يطالبون بزيادات أكبر، ومتاجر ترفع الأسعار مسبقًا |
عام 2026 هو في الأساس قصة تضخم التكاليف. فقد عطّلت الحرب في الشرق الأوسط إمدادات النفط والغاز، وأضافت الطاقة وحدها 1.71 نقطة مئوية إلى التضخم البالغ 3.8% في منطقة اليورو في سبتمبر.
وهنا تكمن المشكلة: الطاقة موجودة في كل شيء تقريبًا. الشاحنات تنقل الطعام، والمصانع تعمل بالكهرباء، والطائرات تحرق الوقود. وفي بلغاريا ارتفعت أسعار النقل بنسبة 16.4% خلال عام.
رفع البنك المركزي الأوروبي أسعار الفائدة في 2026، رغم أن الفائدة الأعلى لا تستطيع ضخ مزيد من النفط. الهدف هو إيقاف السبب الثالث، أي التوقعات، قبل أن تتحول صدمة مؤقتة إلى مشكلة دائمة.
في جملة واحدة: بدأ تضخم 2026 من الطاقة، والبنوك المركزية تكافح لمنعه من الانتشار إلى كل شيء آخر.
هل القليل من التضخم أمر سيئ؟
فكّر في التضخم كأنه حرارة الجسم. نحو 36.6 درجة مئوية أمر صحي. و39 درجة حُمّى. لكن 34 درجة، أي البرودة الزائدة، خطيرة أيضًا.
يستهدف البنك المركزي الأوروبي 2% سنويًا، وهي "حرارته الصحية". أما عكس التضخم، أي انخفاض الأسعار (الانكماش)، فيبدو رائعًا لكنه قد يجمّد الاقتصاد: يؤجل الناس مشترياتهم لأن الغد سيكون أرخص، فتبيع الشركات أقل وتختفي الوظائف.
❌ اعتقاد خاطئ شائع: "التضخم ينخفض، إذن ستنخفض الأسعار." ✅ الحقيقة: إذا انخفض التضخم من 6% إلى 3%، تستمر الأسعار في الارتفاع، لكن ببطء أكبر. ونادرًا ما تعود الأسعار إلى ما كانت عليه.
في جملة واحدة: القليل من التضخم طبيعي بل وصحي، أما الكثير منه (أو القليل جدًا) فيسبب ضررًا حقيقيًا.
ماذا يفعل التضخم بمدخراتك
هل تتذكر الرقم الذي يخطئ فيه معظم الناس؟ ها هو.
سعر الفائدة الذي يعرضه عليك البنك هو العائد الاسمي. أما ما يهم فعلًا فهو العائد الحقيقي: ما يتبقى بعد التضخم.
العائد الحقيقي ≈ سعر الفائدة − التضخم
مثال: لديك 10,000 € في حساب توفير بفائدة 2%. بعد عام يصبح لديك 10,200 €. لكن مع تضخم 3.8%، لا تشتري هذه الـ 10,200 € إلا ما كانت تشتريه 9,827 € قبل عام. لقد "ربحت" 200 € ومع ذلك أصبحت أفقر.
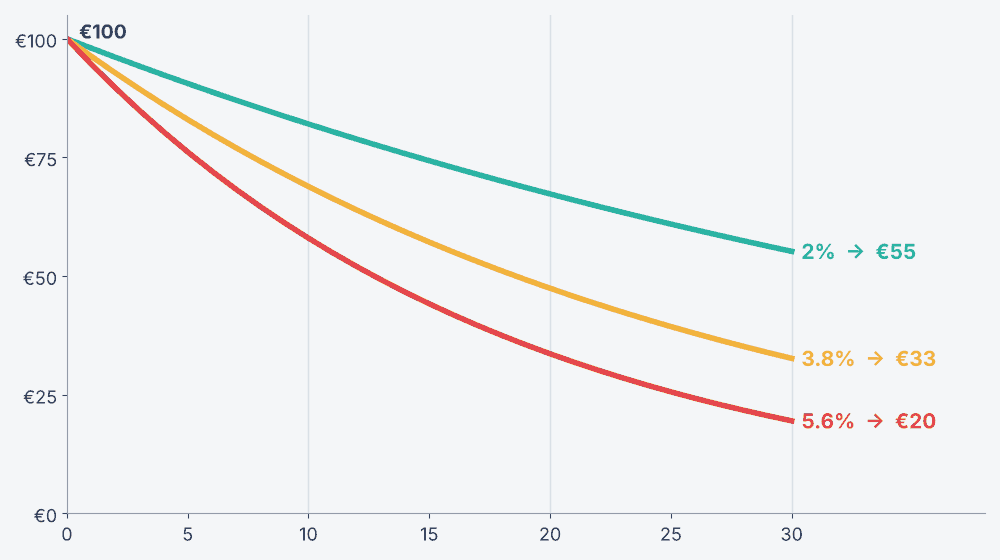
قاعدة الـ 72 (وإجابة تخميننا)
هل تريد طريقة سريعة للحساب الذهني؟ اقسم 72 على معدل التضخم. الناتج هو تقريبًا عدد السنوات حتى تتضاعف الأسعار، أي حتى تشتري أموالك النصف.
عند تضخم 3%: 72 ÷ 3 = 24 سنة. إذن إجابة التخمين في البداية هي ج) 24 سنة (23.4 بالضبط). إذا اخترت 50 أو 33 فأنت لست وحدك: أدمغتنا تستهين كثيرًا بسرعة تراكم النسب الصغيرة.
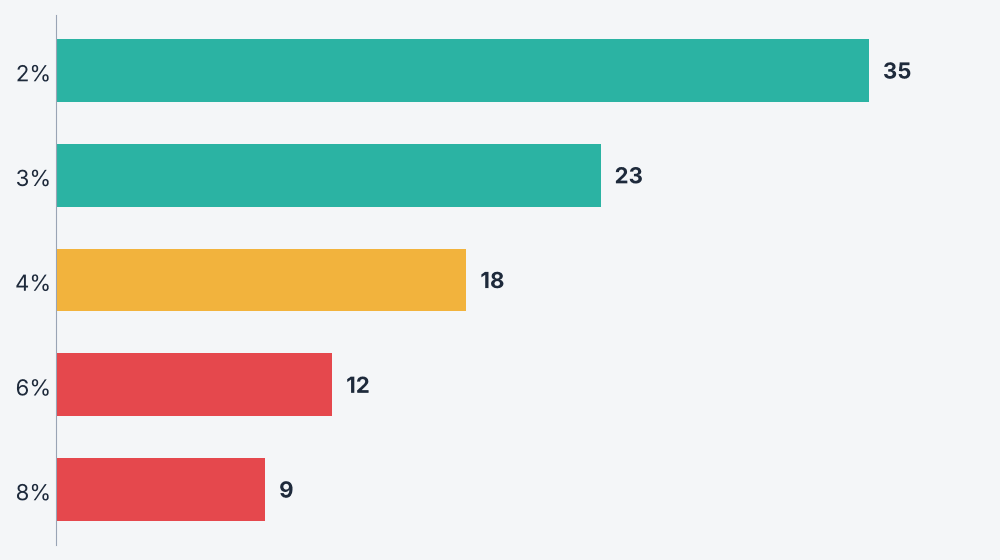
في جملة واحدة: قارن عائدك دائمًا بالتضخم، لأن الفائدة الموجبة قد تعني مع ذلك أنك تخسر المال.
من يربح ومن يخسر من التضخم؟
لا يضرب التضخم الجميع بالتساوي. إنه ينقل القيمة بصمت من أشخاص إلى آخرين.
عادةً يخسرون |
عادةً يربحون (أو يتضررون أقل) |
النقود تحت الوسادة أو في حسابات بفائدة 0% |
المقترضون بفائدة ثابتة، الذين يسددون بيوروهات "أرخص" |
الدخول الثابتة التي لا ترتفع مع الأسعار |
مالكو الأصول التي ترتفع عادة مع الأسعار، مثل العقارات أو الأعمال |
المقرضون بفائدة ثابتة اتُّفق عليها قبل قفزة التضخم |
العاملون القادرون على التفاوض على زيادات تفوق التضخم |
والأفضل من ذلك: بمجرد أن تعرف في أي جانب من الجدول تقف، يمكنك أن تبدأ بالانتقال إلى الجانب الآخر.
كيف تحمي أموالك (دون ذعر)
لا يوجد درع سحري، لكن هذه المبادئ ساعدت الناس تاريخيًا:
- اعرف عائدك الحقيقي. تحقّق مما تحققه مدخراتك بعد التضخم، لا قبله.
- احتفظ نقدًا بصندوق الطوارئ فقط. نحو 3 إلى 6 أشهر من المصاريف، ويُفضّل في أفضل حساب آمن من حيث العائد.
- دع أموالك طويلة الأجل تعمل. على مدى فترات طويلة، تفوقت الاستثمارات المتنوعة، مثل صناديق المؤشرات الواسعة للأسهم، على التضخم تاريخيًا، وإن كان ذلك مع صعود وهبوط.
- فكّر في السندات المرتبطة بالتضخم، التي ترتفع مدفوعاتها معه.
- استثمر في نفسك. مهارة جديدة أو زيادة في الراتب هي أكثر حماية مباشرة من التضخم.
يستخدم بعض المستثمرين أيضًا الإقراض P2P للحصول على فائدة أعلى، لكن العائد الأعلى يأتي دائمًا مع مخاطر أعلى. إذا كان هذا يهمك، فاقرأ أولًا مقارنتنا لأفضل منصات P2P في أوروبا.
⚠️ تنبيه بشأن المخاطر: قد تفقد جميع الاستثمارات من قيمتها، والعوائد السابقة لا تضمن العوائد المستقبلية. هذا المقال لأغراض تعليمية فقط وليس نصيحة مالية.
الخلاصة
- التضخم يعني أن أموالك تشتري أقل مع الوقت. في سبتمبر 2026 بلغ 3.8% في منطقة اليورو و5.6% في بلغاريا.
- ارتفاع 2026 سببه الرئيسي الطاقة (تضخم التكاليف)، المرتبط بالصراع في الشرق الأوسط.
- انظر دائمًا إلى العائد الحقيقي: الفائدة ناقص التضخم.
- قاعدة الـ 72: 72 ÷ التضخم = عدد السنوات حتى تشتري أموالك النصف.
- انخفاض التضخم لا يعني انخفاض الأسعار.
واصل التعلم
إذا كنت تفكر في كيفية جعل أموالك تنمو أسرع من التضخم، فابدأ من هنا:
- أفضل منصات إقراض P2P في أوروبا لعام 2026: مقارنة 12 منصة
- ما هو الإقراض P2P؟ كيف تصبح أنت البنك، بشرح مبسّط
تم التحقق من البيانات في 2 نوفمبر 2026. المصادر: يوروستات، التضخم في منطقة اليورو، سبتمبر 2026 · المعهد الوطني للإحصاء في بلغاريا، سبتمبر 2026 · البنك المركزي الأوروبي، "The new energy shock" (مايو 2026) · استراتيجية السياسة النقدية للبنك المركزي الأوروبي
اختبر نفسك
ثلاثة أسئلة للتحقق مما تعلّمته. انقر على إجابة.
-
السؤال 1يمنحك حساب التوفير 4% سنويًا. والتضخم 5.6%، كما في بلغاريا في سبتمبر 2026. بعد عام واحد، قوتك الشرائية:
-
السؤال 2ينخفض التضخم في بلد ما من 6% إلى 3%. ماذا يحدث للأسعار؟
-
السؤال 3تقفز أسعار الطاقة 19% بسبب حرب تعطّل إمدادات النفط والغاز. ومع ذلك يرفع البنك المركزي أسعار الفائدة. ما السبب الرئيسي؟
يُرجى الملاحظة: ينطوي الاستثمار على مخاطر، بما في ذلك خسارة رأس مالك. الأداء السابق لا يضمن النتائج المستقبلية. محتوى Financial Testament لأغراض تعليمية فقط ولا يُعد استشارة مالية. بعض الروابط في هذا الموقع روابط إحالة. إذا سجّلت من خلالها، فقد نحصل على عمولة أو مكافأة دون أي تكلفة إضافية عليك. لا نوصي إلا بالمنصات التي استخدمناها أو راجعناها.


