
Imagine um ladrão que tira 3,80 € de cada 100 € que tem, todos os anos. Não parte janelas. Não deixa impressões digitais. E o que faz é completamente legal.
Esse ladrão chama-se inflação e, em setembro de 2026, avançava exatamente a essa velocidade na zona euro. Na Bulgária, levava 5,60 €.
No fim deste artigo vai saber qual é o único número que mostra se as suas poupanças estão realmente a crescer. A maioria das pessoas olha para o errado.
⏱ Tempo de leitura: cerca de 8 minutos O que vai aprender: • O que é realmente a inflação, explicada com uma pizza • Porque é que os preços voltaram a subir depressa em 2026 • Como saber se o seu dinheiro está a crescer ou a encolher em silêncio
Primeiro, um palpite rápido
Se os preços subirem 3% por ano, quantos anos até o seu dinheiro comprar apenas metade do que compra hoje?
- A) 50 anos
- B) 33 anos
- C) 24 anos
- D) 10 anos
Guarde a sua resposta. Vamos voltar a ela.
O que é a inflação? A explicação da pizza
Imagine uma feira escolar com exatamente 10 pizzas vendidas em leilão. Cada aluno tem 5 € de mesada, por isso uma pizza vende-se por cerca de 5 €.
Agora imagine que, de repente, cada aluno recebe 10 €. Continuam a existir só 10 pizzas. As licitações sobem e em pouco tempo uma pizza custa 10 €. A pizza não mudou. Foi o seu dinheiro que ficou mais fraco.
Isto é a inflação: a subida geral dos preços ao longo do tempo, o que significa que cada euro compra um pouco menos do que antes.
Como se mede: o cabaz de compras
Os estatísticos enchem um cabaz imaginário com o que uma família típica compra: pão, renda, combustível, eletricidade, cabeleireiro, conta do telemóvel. Todos os meses verificam quanto custa esse cabaz.
Se o cabaz custava 100 € em setembro passado e 103,80 € este setembro, a inflação é de 3,8%. Na zona euro este indicador chama-se IHPC. Nos Estados Unidos é o CPI.
Numa frase: a inflação não é uma coisa a ficar cara, é o seu dinheiro a perder força em quase tudo.
Porque é que os preços estão a subir outra vez em 2026?
A inflação tem normalmente uma de três causas. Aqui estão, cada uma com uma imagem do dia a dia.
Causa |
Imagem do dia a dia |
Exemplo real |
Inflação da procura |
Mais dinheiro a correr atrás das mesmas pizzas |
Os gastos pós-pandemia em 2021–2022 |
Inflação dos custos |
O combustível do forno da padaria fica caro, por isso o pão também |
Energia na zona euro 18,9% mais cara num ano (set. 2026) |
Expectativas |
Todos sobem os preços agora porque esperam preços mais altos depois |
Trabalhadores a pedir aumentos maiores, lojas a subir preços por antecipação |
2026 é sobretudo uma história de inflação dos custos. A guerra no Médio Oriente perturbou o abastecimento de petróleo e gás, e só a energia acrescentou 1,71 pontos percentuais aos 3,8% de inflação da zona euro em setembro.
O problema é este: a energia está dentro de quase tudo. Os camiões entregam a comida, as fábricas funcionam a eletricidade, os aviões queimam combustível. Na Bulgária, os preços dos transportes subiram 16,4% num ano.
O BCE subiu as taxas de juro em 2026, mesmo sabendo que juros mais altos não conseguem bombear mais petróleo. O objetivo é travar a terceira causa, as expectativas, antes que um choque temporário se torne permanente.
Numa frase: a inflação de 2026 começou na energia, e os bancos centrais lutam para que não se espalhe a tudo o resto.
Um pouco de inflação é mau?
Pense na inflação como a temperatura do corpo. Cerca de 36,6 °C é saudável. 39 °C é febre. Mas 34 °C, demasiado frio, também é perigoso.
O Banco Central Europeu aponta para 2% ao ano, a sua «temperatura saudável». O contrário da inflação, a descida dos preços (deflação), parece ótimo, mas pode congelar uma economia: as pessoas adiam compras porque amanhã será mais barato, as empresas vendem menos e há empregos que desaparecem.
❌ Erro comum: «A inflação está a descer, por isso os preços vão baixar.» ✅ A realidade: se a inflação cair de 6% para 3%, os preços continuam a subir, só que mais devagar. Os preços quase nunca voltam ao que eram.
Numa frase: um pouco de inflação é normal e até saudável, enquanto demasiada (ou demasiado pouca) causa danos reais.
O que a inflação faz às suas poupanças
Lembra-se do número que a maioria das pessoas avalia mal? Aqui está.
A taxa de juro que o seu banco mostra é a rentabilidade nominal. O que conta mesmo é a rentabilidade real: o que sobra depois da inflação.
Rentabilidade real ≈ taxa de juro − inflação
Exemplo: tem 10 000 € numa conta poupança a 2%. Ao fim de um ano tem 10 200 €. Mas com 3,8% de inflação, esses 10 200 € compram apenas o que 9 827 € compravam há um ano. «Ganhou» 200 € e ainda assim ficou mais pobre.
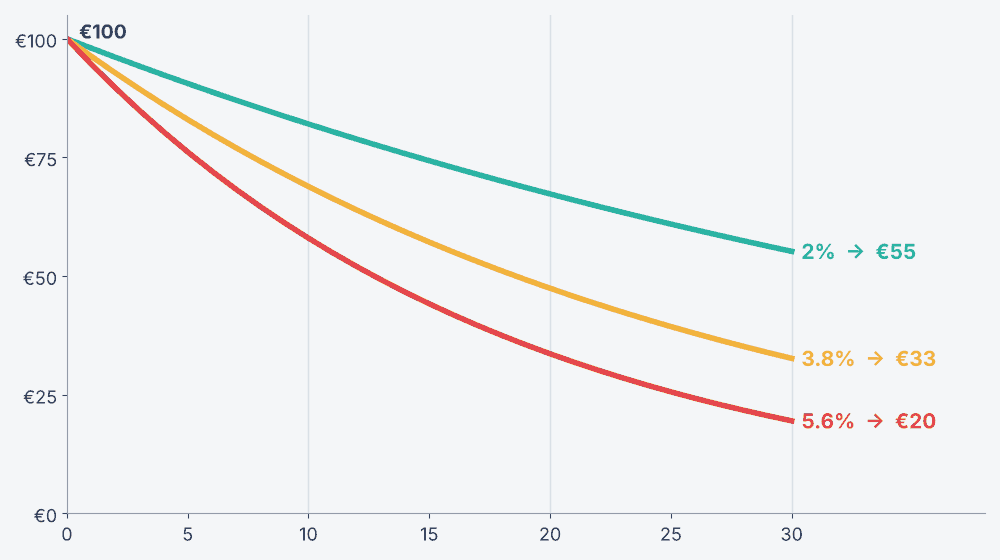
A regra dos 72 (e a resposta ao nosso palpite)
Quer um atalho mental? Divida 72 pela taxa de inflação. O resultado é, aproximadamente, o número de anos até os preços duplicarem, ou seja, até o seu dinheiro comprar metade.
Com 3% de inflação: 72 ÷ 3 = 24 anos. Por isso, a resposta ao palpite inicial é C) 24 anos (23,4 para ser exato). Se escolheu 50 ou 33, está em boa companhia: o nosso cérebro subestima muito a rapidez com que pequenas percentagens se acumulam.
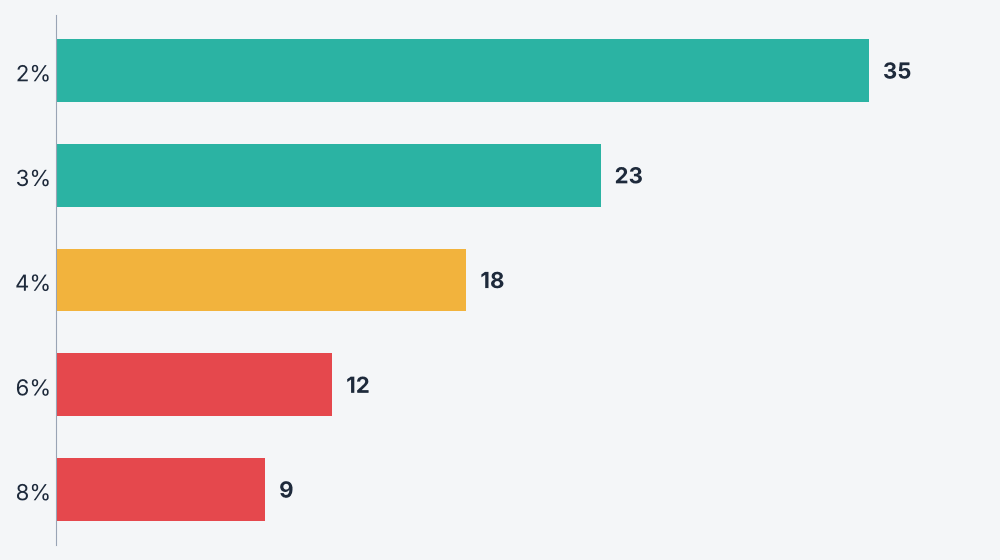
Numa frase: compare sempre a sua rentabilidade com a inflação, porque um juro positivo pode, mesmo assim, significar que está a perder dinheiro.
Quem ganha e quem perde com a inflação?
A inflação não atinge todos da mesma forma. Transfere valor, em silêncio, de umas pessoas para outras.
Normalmente perdem |
Normalmente ganham (ou sofrem menos) |
Dinheiro debaixo do colchão ou em contas a 0% |
Quem tem um empréstimo a taxa fixa e paga com euros «mais baratos» |
Rendimentos fixos que não sobem com os preços |
Donos de ativos que tendem a subir com os preços, como imóveis ou empresas |
Credores com taxa fixa acordada antes do salto da inflação |
Trabalhadores que conseguem negociar aumentos acima da inflação |
E ainda melhor: assim que souber de que lado da tabela está, pode começar a mudar-se para o outro.
Como proteger o seu dinheiro (sem pânico)
Não há escudo mágico, mas estes princípios ajudaram historicamente as pessoas:
- Conheça a sua rentabilidade real. Veja quanto rendem as suas poupanças depois da inflação, não antes.
- Mantenha em dinheiro apenas um fundo de emergência. Cerca de 3 a 6 meses de despesas, de preferência na conta segura que melhor pagar.
- Ponha o dinheiro de longo prazo a trabalhar. Em períodos longos, investimentos diversificados, como fundos de índice de ações, bateram historicamente a inflação, embora com altos e baixos.
- Considere obrigações indexadas à inflação, cujos pagamentos sobem com ela.
- Invista em si. Uma nova competência ou um aumento salarial é a proteção mais direta contra a inflação.
Alguns investidores também usam o crédito P2P para obter juros mais altos, mas uma rentabilidade maior traz sempre um risco maior. Se isso lhe interessa, leia primeiro a nossa comparação das melhores plataformas P2P da Europa.
⚠️ Aviso de risco: qualquer investimento pode perder valor, e rentabilidades passadas não garantem rentabilidades futuras. Este artigo é apenas educativo e não constitui aconselhamento financeiro.
Ideias principais
- Inflação significa que o seu dinheiro compra menos com o tempo. Em setembro de 2026 foi de 3,8% na zona euro e de 5,6% na Bulgária.
- A subida de 2026 vem sobretudo da energia (inflação dos custos), ligada ao conflito no Médio Oriente.
- Olhe sempre para a rentabilidade real: juro menos inflação.
- Regra dos 72: 72 ÷ inflação = anos até o seu dinheiro comprar metade.
- Inflação a descer não significa preços a descer.
Continue a aprender
Se está a pensar em como fazer o seu dinheiro crescer mais depressa do que a inflação, comece por aqui:
- Melhores plataformas de empréstimos P2P na Europa em 2026: 12 plataformas comparadas
- O que é o crédito P2P? Como pode ser o banco, explicado de forma simples
Dados verificados a 2 de novembro de 2026. Fontes: Eurostat, inflação da área do euro, setembro de 2026 · Instituto Nacional de Estatística da Bulgária, setembro de 2026 · BCE, «The new energy shock» (maio de 2026) · Estratégia de política monetária do BCE
Teste os seus conhecimentos
Três perguntas para verificar o que aprendeu. Clique numa resposta.
-
Pergunta 1A sua conta poupança rende 4% ao ano. A inflação é de 5,6%, como na Bulgária em setembro de 2026. Ao fim de um ano, o seu poder de compra:
-
Pergunta 2A inflação de um país desce de 6% para 3%. O que acontece aos preços?
-
Pergunta 3Os preços da energia disparam 19% por causa de uma guerra que perturba o abastecimento de petróleo e gás. Mesmo assim, o banco central sobe as taxas de juro. Qual é a razão principal?
Atenção: Investir envolve risco, incluindo a perda do seu capital. Rendimentos passados não garantem resultados futuros. O conteúdo da Financial Testament tem fins exclusivamente educativos e não constitui aconselhamento financeiro. Alguns links deste site são links de referência. Se se registar através deles, poderemos receber uma comissão ou bónus, sem qualquer custo adicional para si. Só recomendamos plataformas que usámos ou analisámos.


